



MuchBetter für Sportwetten in der Schweiz: der Überblick
MuchBetter ist eine Zahlungs-App, die Guthaben in einem mobilen Wallet verwaltet und Transaktionen über PIN, Fingerprint oder Face-Erkennung freigibt. Im Wettkontext ist sie beliebt, weil Einzahlungen in wenigen Sekunden ankommen und keine Kartennummer im Wettkonto hinterlegt werden muss. Für Spielerinnen und Spieler aus der Schweiz stellt sich aber eine zusätzliche Frage: Welche Anbieter dürfen hier überhaupt legal Sportwetten anbieten – und welche Zahlungsmittel unterstützen diese?
- Produkttyp: E-Wallet mit App-Steuerung, dazu optional Karte und Wearables
- Typische Nutzung: Einzahlung per Smartphone, Freigabe biometrisch
- Kontoführung: mehrere Währungen möglich, CHF nicht bei jedem Wettanbieter als Spielwährung verfügbar
- Relevanz Schweiz: bei Gespa-konzessionierten Angeboten dominieren TWINT, PostFinance, Debit- und Kreditkarte
- Altersgrenze: 18+ für Sportwetten, ohne Ausnahme
- Rechtsrahmen: Geldspielgesetz (BGS), in Kraft seit 2019
Dieser Guide beantwortet drei Dinge praktisch: wie man MuchBetter korrekt einrichtet, wie eine Einzahlung mit Währungswechsel rechnerisch aussieht, und wo die typischen Verlustquellen liegen. Alle Angaben, die von Anbieter zu Anbieter variieren, sind klar als variabel markiert – wir erfinden keine Gebührensätze und keine Limiten.
| Aspekt | Was gesichert gilt | Worauf Sie achten sollten |
|---|---|---|
| Legalität des Anbieters | Nur Gespa/Comlot-konzessionierte Sportwetten sind in der Schweiz zulässig | Konzessionshinweis im Footer und auf der Aufsichtsseite |
| Zahlungsmittel | MuchBetter wird nicht von allen Wettseiten geführt | Kassenbereich des Anbieters vor der Registrierung |
| Währung | CHF ist im Schweizer Markt Standard | Ob Ihr Wettkonto in CHF oder EUR läuft |
| Gebühren | Wechselkursaufschläge entstehen bei Währungsmix | Aktuelle Gebührentabelle in der App |
| Auszahlung | Rückweg meist auf die Einzahlungsmethode | Ob MuchBetter auch als Payout gelistet ist |
| Verifizierung | KYC ist Pflicht, zweistufig (App + Wettkonto) | Welche Dokumente akzeptiert werden |
Kurz beantwortet, bevor Sie weiterlesen
- Ist MuchBetter in der Schweiz nutzbar? Die App selbst ja, die Akzeptanz hängt am Wettanbieter.
- Führen Schweizer Konzessionäre MuchBetter? In der Regel nicht – sie setzen auf TWINT, PostFinance, Karten und Banküberweisung.
- Ist eine Einzahlung sofort da? Bei E-Wallets meist in Sekunden, die Gutschrift ist aber nie garantiert verzögerungsfrei.
- Zahle ich Gebühren? Nicht zwingend auf der Einzahlung – aber oft indirekt über den Wechselkurs.
- Brauche ich eine Verifizierung? Ja, beim Wallet und beim Wettkonto getrennt.
Rechtsrahmen: Gespa, ESBK und das Geldspielgesetz
Seit Inkrafttreten des Geldspielgesetzes (BGS) im Jahr 2019 ist der Schweizer Online-Geldspielmarkt klar aufgeteilt. Sportwetten und Lotterien unterstehen der Interkantonalen Geldspielaufsicht (Gespa, zuvor Comlot), Spielbankenspiele der Eidgenössischen Spielbankenkommission (ESBK). Online-Sportwetten dürfen nur von Veranstaltern mit entsprechender Bewilligung angeboten werden. Angebote ohne Schweizer Bewilligung können auf Antrag der Aufsicht per Netzsperre blockiert werden – das ist im BGS ausdrücklich vorgesehen.
Was das für Ihre Zahlungsmethode bedeutet
- Die Methode entscheidet nicht über Legalität: Ein Wallet macht ein Angebot weder legal noch illegal – zählt nur die Bewilligung des Veranstalters.
- Legale Anbieter wählen lokale Methoden: Deshalb steht TWINT bei Schweizer Angeboten fast immer an erster Stelle.
- Blockierte Seiten sind Risiko: Gesperrte Domains sind kein Graubereich, sondern explizit unerwünschte Angebote.
- Auszahlungsschutz: Nur bei bewilligten Anbietern greift die Schweizer Aufsicht bei Streitfällen.
- Spielerschutz: Konzessionäre sind an Sperrsystem, Limiten und Früherkennung gebunden.
- Steuern: Gewinne aus bewilligten Schweizer Geldspielen sind bis zu den gesetzlichen Freibeträgen steuerfrei – Details klärt die kantonale Steuerbehörde.
Pro-Tipp: Prüfen Sie die Bewilligung nie über das Logo auf der Webseite, sondern über die offizielle Liste der Aufsichtsbehörde. Ein Logo ist eine Bilddatei und in zwei Minuten kopiert; ein Eintrag bei der Gespa ist es nicht. Dieser Check kostet Sie eine Minute und ersetzt jede Werbeaussage.
Altersprüfung und Identität
Wettkonten in der Schweiz sind ab 18 Jahren zugänglich. Die Altersprüfung ist Teil des KYC-Prozesses und lässt sich nicht umgehen – auch nicht über ein Wallet, das bereits verifiziert ist. Rechnen Sie damit, dass Sie Ausweis und Wohnsitznachweis zweimal einreichen: einmal für die Zahlungs-App, einmal für den Wettanbieter. Beide Prüfungen sind unabhängig voneinander, und beide müssen denselben Namen zeigen.
| Prüfung | Wer prüft | Typische Dokumente | Wann fällig |
|---|---|---|---|
| Wallet-Identität | Zahlungsdienstleister | Ausweis oder Pass, Selfie | Bei Registrierung oder ab Limitgrenze |
| Wettkonto-Identität | Wettanbieter | Ausweis, Adressnachweis | Vor erster Auszahlung, oft früher |
| Zahlungsnachweis | Wettanbieter | Screenshot Wallet-Konto, Namensnachweis | Bei Auffälligkeiten |
| Quellenprüfung | Beide Seiten | Lohnausweis, Bankauszug | Bei höheren Volumen |
Verfügbarkeit: Wo MuchBetter bei Wettanbietern auftaucht
Hier gehört Ehrlichkeit an den Anfang: MuchBetter ist im Schweizer Markt kein Standard. Die hiesigen konzessionierten Sportwettangebote arbeiten mit Zahlungswegen, die im Alltag der Bevölkerung verankert sind. MuchBetter begegnet man häufiger bei international ausgerichteten Wettmarken, die ihre Kasse mit Skrill, Neteller und weiteren Wallets bestücken. Wer gezielt mit MuchBetter wetten will, muss deshalb den Kassenbereich jedes Anbieters einzeln prüfen, statt von einer Marktnorm auszugehen.
| Zahlungsmittel | Verbreitung im Schweizer Wettmarkt | Typische Gutschrift Einzahlung | Rückweg möglich |
|---|---|---|---|
| TWINT | Sehr hoch, klarer Marktfavorit | Sofort | Je nach Anbieter |
| Debit-/Kreditkarte | Sehr hoch | Sofort bis wenige Minuten | Ja, auf dieselbe Karte |
| PostFinance | Hoch | Sofort bis 1 Werktag | Ja |
| Banküberweisung | Hoch | 1–3 Werktage | Ja |
| Skrill | Mittel, vor allem international | Sofort | Häufig |
| Neteller | Mittel, vor allem international | Sofort | Häufig |
| MuchBetter | Gering, selektiv | Sofort | Nur wenn ausdrücklich gelistet |
So erkennen Sie in 60 Sekunden, ob ein Anbieter MuchBetter führt
- Footer der Startseite nach unten scrollen – dort stehen die Zahlungslogos.
- Hilfe-Center öffnen und nach «Einzahlung» sowie «Auszahlung» suchen.
- Beide Listen vergleichen: Einzahlung ohne Auszahlung ist ein Warnsignal.
- Länderfilter beachten: Logos werden teils regional ausgespielt.
- Live-Chat fragen und die Antwort als Screenshot sichern.
- Erst danach registrieren – nicht umgekehrt.
Dieser letzte Punkt ist wichtiger, als er klingt. Wer sich zuerst anmeldet, hat bereits Daten übermittelt und einen Bonus möglicherweise aktiviert, bevor klar ist, ob die gewünschte Methode überhaupt verfügbar ist. Die Reihenfolge «prüfen, dann registrieren» kostet nichts und verhindert genau jene Situation, in der Guthaben im Konto liegt und der geplante Auszahlungsweg fehlt.
Schritt für Schritt: MuchBetter einrichten und für Wetten nutzen
Der Ablauf ist in acht Schritte zerlegbar. Jeder Schritt hat eine Bedingung, die erfüllt sein muss, bevor der nächste sinnvoll ist. Wer die Reihenfolge einhält, vermeidet die beiden häufigsten Blockaden: fehlende Verifizierung vor der ersten Auszahlung und Namensabweichungen zwischen Wallet und Wettkonto.
Schritt 1 bis 4: Wallet vorbereiten
- App installieren und Registrierung mit der Mobilnummer starten, die Sie dauerhaft nutzen.
- Namen exakt erfassen – genau so, wie er im Ausweis steht, inklusive Zweitname.
- Sicherheit aktivieren: PIN setzen und Biometrie einschalten.
- Identität verifizieren, bevor Sie Geld bewegen, nicht erst bei Limitwarnung.
Schritt 5 bis 8: Wettkonto verbinden
- Wallet aufladen über eine Quelle, die Ihnen dauerhaft offensteht.
- Wettanbieter prüfen und Kassenliste gegenlesen.
- Testeinzahlung mit kleinem Betrag durchführen, Gutschrift und Wechselkurs dokumentieren.
- Testauszahlung anfordern, noch bevor ein grösserer Betrag im Spiel ist.
Pro-Tipp: Die Testauszahlung ist der am häufigsten übersprungene und am meisten unterschätzte Schritt. Zahlen Sie einen kleinen Betrag ein, setzen Sie ihn nicht ein und fordern Sie ihn direkt zurück. Sie erfahren so in einem Durchgang, ob der Rückweg technisch offen ist, wie lange die Prüfung dauert und welche Dokumente nachverlangt werden – mit minimalem Einsatz statt im Ernstfall.
| Schritt | Zeitaufwand realistisch | Stolperstelle | Gegenmassnahme |
|---|---|---|---|
| App-Registrierung | 5 Minuten | Falsche Ländervorwahl | Nummer zweimal prüfen |
| Verifizierung Wallet | Minuten bis Werktage | Unscharfes Ausweisfoto | Tageslicht, kein Blitz, kein Rand abgeschnitten |
| Aufladung | Sofort bis 1 Werktag | Quelle nicht akzeptiert | Alternative Quelle vorbereiten |
| Anbieterprüfung | 10 Minuten | Regional ausgespielte Logos | Chat-Bestätigung sichern |
| Testeinzahlung | Sekunden | Währungswechsel unbemerkt | Beträge notieren, vorher und nachher |
| Testauszahlung | Stunden bis Werktage | KYC offen | Dokumente vorab einreichen |
Einzahlung in CHF: Beispielrechnungen mit konkreten Zahlen
Die wichtigste finanzielle Frage bei einem internationalen Wallet ist nicht die nominale Einzahlungsgebühr, sondern der Währungswechsel. Läuft Ihr Wallet in CHF und Ihr Wettkonto in EUR, findet pro Transaktion eine Umrechnung statt. Fällt der Rückweg ebenfalls in die andere Richtung an, zahlen Sie den Aufschlag zweimal. Die folgenden Rechnungen arbeiten mit angenommenen Werten zur Illustration.
Beispiel A: alles in CHF
- Einzahlung: CHF 200.00
- Wechselkursaufschlag: keiner, da Wallet und Wettkonto in CHF
- Gutschrift im Wettkonto: CHF 200.00
- Auszahlung nach Gewinn von CHF 80: CHF 280.00
- Effektive Reibung: CHF 0.00
Beispiel B: Wallet CHF, Wettkonto EUR
- Einzahlung: CHF 200.00, angenommener Aufschlag von 2 % auf den Referenzkurs
- Verlust beim Hinweg: CHF 4.00
- Gutschrift: rund EUR 204.00 statt EUR 208.00 bei angenommenem Kurs 1.04
- Auszahlung desselben Betrags zurück: erneut 2 %, also weitere CHF 3.92
- Gesamtreibung Hin- und Rückweg: rund CHF 7.92 – knapp 4 % des Einsatzkapitals
Vier Prozent klingen überschaubar, bis man sie gegen die Marge einer Wette stellt. Wer über eine Saison hinweg zwanzig Mal 200 Franken ein- und auszahlt, bewegt CHF 4’000 und verliert bei diesen angenommenen Sätzen rund CHF 158 allein an Umrechnung – ohne eine einzige verlorene Wette. Genau deshalb ist die Währungsfrage keine Nebensache, sondern Teil der Wettstrategie.
| Szenario | Bewegtes Volumen | Angenommener Aufschlag | Reibungskosten | Bewertung |
|---|---|---|---|---|
| CHF-Wallet, CHF-Wettkonto | CHF 4’000 | 0 % | CHF 0 | Optimal |
| CHF-Wallet, EUR-Wettkonto | CHF 4’000 | 2 % je Richtung | ca. CHF 158 | Spürbar |
| CHF-Wallet, EUR-Wettkonto | CHF 4’000 | 3 % je Richtung | ca. CHF 236 | Teuer |
| Wenige grosse statt viele kleine Transfers | CHF 4’000 in 4 Tranchen | 2 % je Richtung | gleich hoch, aber weniger Fixgebühren | Leicht besser |
Pro-Tipp: Prozentuale Wechselkursaufschläge sinken nicht, wenn Sie seltener transferieren – sie bleiben proportional. Fixgebühren hingegen schon. Prüfen Sie deshalb zuerst, welche Gebührenart bei Ihnen anfällt: Bei reinen Prozentsätzen bringt das Bündeln nichts, bei Fixbeträgen pro Transaktion dagegen sehr viel. Diese Unterscheidung spart mehr als jede Bonusjagd.
Mindest- und Höchstbeträge richtig lesen
- Zwei Limitsysteme: das Wallet hat eigene Grenzen, der Wettanbieter ebenfalls – es gilt immer die engere.
- Bonusschwellen separat: eine Mindesteinzahlung für den Bonus ist nicht die technische Mindesteinzahlung.
- Auszahlungsminimum beachten: Restguthaben unter der Grenze kann feststecken.
- Tages- und Monatslimiten: relevant bei grösseren Gewinnen, die in Tranchen fliessen.
- Verifizierungsstufen: höhere Limiten gibt es oft erst nach erweitertem KYC.
Auszahlungen: Bearbeitungszeit, Rückweg und Nachweise
Bei E-Wallets ist der Transfer selbst fast immer der schnellste Teil der Kette. Entscheidend ist die interne Bearbeitung beim Wettanbieter: Dort wird geprüft, ob KYC vollständig ist, ob Bonusbedingungen erfüllt sind und ob die Auszahlung zur Einzahlungshistorie passt. Diese Prüfung dauert je nach Anbieter Stunden oder Werktage – und sie ist der Grund, warum «Sofortauszahlung» selten wörtlich zu nehmen ist.
| Phase | Wer ist zuständig | Typische Dauer | Was sie verzögert |
|---|---|---|---|
| Antrag im Wettkonto | Sie | Minuten | Falsche Methode gewählt |
| Interne Freigabe | Wettanbieter | Stunden bis mehrere Werktage | Offenes KYC, Bonus aktiv |
| Transfer zum Wallet | Zahlungsdienstleister | Minuten | Technische Störung |
| Wallet zu Bank/Karte | Zahlungsdienstleister | 1–3 Werktage | Unverifizierte Zielquelle |
| Wochenenden/Feiertage | Alle | +1 bis 2 Tage | Keine Bankverarbeitung |
Die Closed-Loop-Regel
Fast alle Anbieter zahlen aus Compliance-Gründen bevorzugt auf die Methode zurück, mit der eingezahlt wurde. Das klingt bürokratisch, schützt aber auch Sie. Problematisch wird es nur dann, wenn eine Methode Einzahlungen akzeptiert, Auszahlungen jedoch nicht unterstützt. Dann landet Ihr Guthaben auf einem Ausweichweg – häufig der Banküberweisung –, die langsamer ist und zusätzliche Daten verlangt.
- Vor der ersten Einzahlung klären, ob dieselbe Methode auch auszahlt.
- Ist das nicht der Fall, bewusst eine Methode wählen, die beides kann.
- Ausweichweg vorab verifizieren, damit er im Bedarfsfall offen ist.
- Kontoinhaber muss überall identisch sein – keine Konten von Partner oder Familie.
- Bei Teilauszahlungen auf Mindestbeträge achten.
Bonus und Wettbedingungen: was bei E-Wallets zu beachten ist
Ein Detail wird regelmässig übersehen: Viele Anbieter schliessen bestimmte Zahlungsmethoden von Bonusaktionen aus. Betroffen sind klassisch E-Wallets, weil sie sich für Bonus-Missbrauch leichter einsetzen lassen. Ob MuchBetter bei einem konkreten Anbieter qualifiziert, steht in den Bonusbedingungen – nicht im Werbebanner. Prüfen Sie immer den Abschnitt «ausgeschlossene Zahlungsmethoden», bevor Sie einzahlen, denn nachträglich lässt sich eine Einzahlung nicht bonusfähig machen.
| Prüfpunkt | Wo steht es | Warum es zählt |
|---|---|---|
| Qualifizierende Methoden | Bonus-AGB | E-Wallets sind häufig ausgeschlossen |
| Mindestquote | Bonus-AGB | Zu tiefe Quoten zählen nicht zum Umsatz |
| Umsatzfaktor | Bonus-AGB | Bestimmt, wie oft der Betrag gesetzt werden muss |
| Frist | Bonus-AGB | Abgelaufener Bonus verfällt samt Gewinnen |
| Maximaleinsatz | Bonus-AGB | Überschreitung kann Gewinne annullieren |
| Auszahlungssperre | Bonus-AGB | Blockiert Payouts bis zur Erfüllung |
Beispiel aus unserer Bewertung
Unter den auf dieser Seite geführten Marken ist Ivibet ein Beispiel für ein international ausgerichtetes Angebot mit erhöhten Quoten auf Top-Spiele und einem breiten Sportprogramm. Unsere eigene Einschätzung liegt bei 81 von 100 Punkten. Die aktuelle Aktion lautet in der Schweizer Version Sportbonus 100 % bis 150 € – beachten Sie, dass die Bonuswährung hier EUR ist und damit genau jenes Umrechnungsthema auslöst, das wir oben durchgerechnet haben. Eine Schweizer Bewilligung besitzt Ivibet nicht.
- Sport-Willkommensbonus: 100 % bis zu 150 €
- Erhöhte Quoten auf Top-Spiele
- Sportwetten, Live-Wetten, Casino und Pferderennen in einem Konto
Rechenbeispiel Umsatzbedingung
- Einzahlung: EUR 150, Bonus 100 % = EUR 150 zusätzlich
- Angenommener Umsatzfaktor 5× auf den Bonusbetrag: EUR 750 Wettumsatz
- Angenommene Mindestquote 1.80: nur Wetten darüber zählen
- Bei durchschnittlich EUR 25 pro Wette: 30 qualifizierende Wetten
- Bei 10 Wetten pro Woche: rund 3 Wochen Erfüllungszeit – gegen die Frist prüfen
Die Zahlen des Umsatzfaktors und der Mindestquote sind hier bewusst als Annahme gekennzeichnet, weil sie je Aktion variieren. Die Methodik bleibt aber immer gleich: Bonusbetrag mal Faktor ergibt den Pflichtumsatz, geteilt durch Ihren realistischen Durchschnittseinsatz ergibt die Anzahl Wetten, verglichen mit Ihrer Wettfrequenz ergibt die benötigte Zeit. Passt diese Zeit nicht in die Frist, ist der Bonus für Sie schlicht nicht erfüllbar.
Diese Fehler kosten am meisten Geld
Die folgenden Punkte stammen aus wiederkehrenden Mustern, die sich bei Zahlungsproblemen im Wettbereich immer wieder zeigen. Keiner davon ist exotisch – und jeder ist vermeidbar, ohne dass Sie dafür Geld oder Fachwissen brauchen.
- Registrieren vor dem Methodencheck: Daten übermittelt, Methode fehlt – und der Bonus ist vielleicht schon verbraucht.
- Namensabweichung: «Hans P. Meier» im Wallet, «Hans Peter Meier» im Wettkonto blockiert Auszahlungen.
- KYC auf später verschieben: Die Prüfung kommt garantiert – nur dann, wenn Sie das Geld brauchen.
- Währungsmix ignorieren: Doppelte Umrechnung frisst Rendite leise und dauerhaft.
- Bonus ohne AGB-Lektüre annehmen: Ausgeschlossene Methoden und Maximaleinsätze sind die häufigsten Annullierungsgründe.
- Keine Testauszahlung: Der Rückweg wird erst im Ernstfall getestet – also zum schlechtesten Zeitpunkt.
- Screenshots nicht aufbewahren: Ohne Belege ist jede Supportdiskussion Aussage gegen Aussage.
- Wallet-Guthaben als Puffer nutzen: Geld im Wettkreislauf wird schneller eingesetzt als geplant.
- Gesperrte Angebote aufsuchen: Netzsperren sind ein Hinweis, nicht ein Hindernis zum Umgehen.
- Limiten nicht setzen: Einzahlungslimiten sind das wirksamste Kostenbremse-Instrument überhaupt.
Checkliste für die erste Woche
| Tag | Aufgabe | Erledigt, wenn |
|---|---|---|
| 1 | Bewilligung prüfen, Kasse prüfen | Bestätigung aus Chat gesichert |
| 2 | Wallet verifizieren | Status «verifiziert» in der App |
| 3 | Wettkonto eröffnen, KYC einreichen | Dokumente akzeptiert |
| 4 | Testeinzahlung CHF 20–50 | Betrag und Kurs notiert |
| 5 | Testauszahlung anfordern | Geld im Wallet angekommen |
| 6 | Einzahlungslimite setzen | Limite im Konto aktiv |
| 7 | Entscheid treffen | Anbieter bleibt oder fällt weg |
Diese Woche ist kein Umweg, sondern die günstigste Due Diligence, die Sie bekommen können. Wer sie durchläuft, kennt den tatsächlichen Wechselkurs, die reale Bearbeitungszeit und die Qualität des Supports – also genau die drei Faktoren, die im zweiten Teil dieses Guides zum Vergleich mit TWINT, Skrill, Neteller und den klassischen Schweizer Zahlungswegen herangezogen werden.
MuchBetter im Vergleich: TWINT, Skrill, Neteller und die Bankwege
Ein Zahlungsweg ist nur so gut wie das schwächste Glied in der Kette. Bei MuchBetter liegt die Stärke in der App-gebundenen Freigabe und im Rückweg auf dasselbe Wallet, die Schwäche in der geringeren Verbreitung bei Buchmachern und in der Währungsumrechnung, wenn das Wettkonto nicht in CHF geführt wird. Die folgende Übersicht fasst zusammen, was sich aus Schweizer Sicht praktisch unterscheidet.
| Zahlungsweg | Einzahlung | Auszahlung | Währung | Praxis-Hinweis |
|---|---|---|---|---|
| MuchBetter | sofort nach App-Freigabe | in der Regel möglich (Closed Loop) | Multi-Währung, CHF möglich | Freigabe nur mit Smartphone |
| TWINT | sofort, QR oder Handynummer | meist nicht vorgesehen | nur CHF | vor allem bei schweizerisch bewilligten Angeboten |
| Skrill | sofort | meist möglich | Multi-Währung | häufig von Bonusaktionen ausgeschlossen |
| Neteller | sofort | meist möglich | Multi-Währung | ähnliche Bonus-Ausschlüsse wie Skrill |
| Debit-/Kreditkarte | sofort | Rückbuchung auf dieselbe Karte | CHF oder Fremdwährung | Kartenherausgeber kann Glücksspiel-Codes sperren |
| PostFinance | über E-Finance, meist gleicher Tag | selten direkt | CHF | Schweizer Standardweg, gute Nachvollziehbarkeit |
| Banküberweisung | 1–3 Bankarbeitstage | 1–3 Bankarbeitstage nach Freigabe | CHF, EUR | für grössere Beträge am saubersten |
Wann TWINT die bessere Wahl ist
TWINT ist die naheliegende Lösung, wenn Sie ausschliesslich in CHF arbeiten, keine Fremdwährung berühren wollen und ein in der Schweiz bewilligtes Angebot nutzt. Es gibt keine Wallet-Zwischenstufe, keine Umrechnung und keine zusätzliche Registrierung.
- Sie zahlen direkt vom Schweizer Bankkonto, in CHF, ohne Wechselkursfrage.
- Die Buchung erscheint im Kontoauszug mit klarer Bezeichnung – gut für die eigene Dokumentation.
- Es entsteht kein zweiter Saldo, den Sie im Blick behalten müssen.
- Nachteil: Auszahlungen laufen fast immer über einen anderen Kanal zurück.
- Nachteil: die Verfügbarkeit bei internationalen Buchmachern ist deutlich geringer.
Wann MuchBetter klar vorne liegt
MuchBetter punktet dort, wo Sie mehrere Konten parallel führen, häufig kleine Beträge bewegen und den Rückweg sauber getrennt vom Bankkonto halten wollen. Die Freigabe über die App ist zudem ein echter Sicherheitsgewinn gegenüber reinen Kartendaten.
- Ein Sammelpunkt: mehrere Wettkonten speisen sich aus demselben Wallet.
- Zwei-Faktor von Haus aus: ohne Telefon keine Transaktion.
- Keine Kartendaten beim Buchmacher: Sie geben nur eine Wallet-Referenz weiter.
- Schneller Rückweg: nach Freigabe landet das Geld meist im Wallet, nicht erst nach Tagen auf dem Bankkonto.
- Limitkontrolle: was nicht im Wallet liegt, kann nicht gesetzt werden.
Profi-Tipp: Führen Sie zwei Kanäle parallel. Einen schnellen für den Alltag (Wallet) und einen klassischen für grössere Auszahlungen (Banküberweisung). Wenn ein Buchmacher den Wallet-Rückweg wegen Kontolimits oder einer Prüfung blockiert, haben Sie bereits einen verifizierten Zweitweg hinterlegt und verlieren keine Tage mit Nachreichungen.
Kosten und Wechselkurs realistisch rechnen
Gebührenangaben ändern sich und unterscheiden sich je nach Land, Währung und Buchmacher. Verlässlich ist deshalb nur das, was Ihnen die App unmittelbar vor der Bestätigung anzeigt. Trotzdem lässt sich die Kostenstruktur sauber zerlegen – und genau diese Zerlegung sollten Sie einmal für Ihr eigenes Nutzungsmuster durchrechnen.
Die vier Kostenpunkte, die wirklich zählen
- Aufladung des Wallets: je nach Quelle (Karte, Überweisung) kann eine Gebühr anfallen.
- Einzahlung zum Buchmacher: bei den meisten Anbietern kostenlos, aber nicht garantiert.
- Währungsumrechnung: der angewandte Kurs weicht vom Interbankenkurs ab – das ist der unsichtbarste Posten.
- Auszahlung aus dem Wallet: der Weg zurück auf das Schweizer Bankkonto ist häufig der teuerste Schritt.
Rechenbeispiel mit klar benannten Annahmen
Die folgende Rechnung ist ein Modell, kein Preisblatt. Angenommen werden ein Wechselkursaufschlag von 2 % und eine Wallet-Auszahlungsgebühr von 1 %.
| Schritt | Betrag | Angenommene Kosten | Ergebnis |
|---|---|---|---|
| Wallet aufladen | 500.00 CHF | 0.00 CHF | 500.00 CHF im Wallet |
| Einzahlung auf EUR-Wettkonto | 500.00 CHF | 2 % Kursaufschlag = 10.00 CHF | Gegenwert von 490.00 CHF in EUR |
| Wetten, Saldo unverändert | – | – | Gegenwert von 490.00 CHF |
| Auszahlung zurück ins Wallet | 490.00 CHF | 2 % Rückumrechnung = 9.80 CHF | 480.20 CHF im Wallet |
| Wallet auf Bankkonto | 480.20 CHF | 1 % = 4.80 CHF | 475.40 CHF auf dem Konto |
Das Modell zeigt den Kern: Ohne eine einzige Wette verlieren 500 CHF in diesem Szenario rund 24.60 CHF – fast ausschliesslich durch zwei Umrechnungen und eine Auszahlungsgebühr. Wer zwölf Mal im Jahr so hin- und herbucht, zahlt mehr Reibungskosten als mancher Quotenunterschied ausmacht.
Drei Hebel, die Sie sofort ziehen können
- Kontowährung CHF wählen: eliminiert beide Umrechnungen auf einen Schlag.
- Seltener, aber grösser auszahlen: eine Fixgebühr auf 800 CHF wirkt weniger als auf vier Mal 200 CHF.
- Saldo im Wallet belassen: wenn Sie ohnehin weiterwetten, brauchen Sie den Weg zur Bank nicht.
Sicherheit, Datenschutz und Kontoschutz
Der grösste praktische Vorteil eines App-Wallets ist die Trennung: Der Buchmacher sieht keine Kartennummer und keine IBAN, sondern nur eine Wallet-Referenz. Der grösste Nachteil ist die Abhängigkeit vom Gerät. Beides sollten Sie bewusst konfigurieren, bevor Sie grössere Beträge bewegen.
Grundeinstellungen, die Sie am ersten Tag setzen
- Biometrische Freigabe aktivieren und zusätzlich eine starke PIN setzen.
- Push-Benachrichtigungen für jede Transaktion einschalten – auch für kleine Beträge.
- Die hinterlegte Mobilnummer aktuell halten; sie ist der Schlüssel zur Wiederherstellung.
- E-Mail-Adresse mit eigener Zwei-Faktor-Absicherung verwenden.
- Gerätesperre des Smartphones nicht auf Wisch-Muster reduzieren.
Was bei Verlust oder Wechsel des Smartphones passiert
Ein Gerätewechsel ist kein Drama, aber er kostet Zeit – und Zeit ist genau das, was Sie bei einer laufenden Auszahlung nicht haben. Planen Sie den Wechsel deshalb nie an einem Wochenende mit offenen Wetten.
- Vorher: Zugriff auf die alte Mobilnummer sicherstellen, sonst scheitert die Reaktivierung.
- Beim Verlust: Wallet-Support sofort kontaktieren und die Nummer beim Mobilfunkanbieter sperren lassen.
- Danach: prüfen, ob beim Buchmacher noch dieselbe Wallet-Referenz hinterlegt ist.
- Nie: ein Wallet auf dem Gerät einer anderen Person einrichten – Drittkonten sind bei jedem seriösen Anbieter untersagt.
Profi-Tipp: Legen Sie einmalig ein verschlüsseltes Notizdokument mit vier Angaben an: Wallet-Referenz, registrierte Mobilnummer, registrierte E-Mail und Datum der letzten Verifizierung. Bei jeder Support-Anfrage – Wallet oder Buchmacher – sind das genau die Felder, die zuerst abgefragt werden. Sie verkürzen damit jeden Fall um mindestens eine Antwortrunde.
Support und Reklamationen: der richtige Weg bei Problemen
Bei E-Wallets liegt die Fehlerursache fast immer an einer von drei Stellen: beim Wallet, beim Buchmacher oder in der Verifizierung. Wer die falsche Stelle anschreibt, verliert Tage. Deshalb lohnt eine feste Reihenfolge.
Eskalationsreihenfolge in vier Stufen
- Stufe 1 – Selbstprüfung: Transaktionsstatus im Wallet und im Wettkonto vergleichen, Screenshots sichern.
- Stufe 2 – Buchmacher: zuständig, wenn die Einzahlung im Wallet belastet, aber im Wettkonto nicht sichtbar ist.
- Stufe 3 – Wallet-Support: zuständig, wenn die Transaktion gar nicht erst ausgelöst oder abgelehnt wurde.
- Stufe 4 – Aufsicht und Beratung: bei bewilligten Schweizer Angeboten die zuständige Aufsicht, sonst die im Lizenzland genannte Stelle.
Was in eine wirksame Beschwerde gehört
| Angabe | Warum sie nötig ist |
|---|---|
| Transaktions-ID aus dem Wallet | einzige eindeutige Referenz für die Zahlung |
| Datum und Uhrzeit mit Zeitzone | Abgleich mit den Serverlogs des Buchmachers |
| Betrag inklusive Währung | unterscheidet CHF-Buchung von umgerechnetem Gegenwert |
| Wettkonto-Nummer oder Benutzername | ordnet die Zahlung dem richtigen Konto zu |
| Screenshot beider Transaktionslisten | belegt Belastung und fehlende Gutschrift |
| Bisheriger Schriftverkehr | verhindert, dass der Fall von vorne beginnt |
Realistische Erwartungen an Antwortzeiten
- Live-Chat beim Buchmacher: meist die schnellste Stelle für Einzahlungsfragen.
- E-Mail-Tickets: Antwort häufig innerhalb von 24 bis 72 Stunden, je nach Wochentag.
- Verifizierungsabteilungen arbeiten getrennt vom Chat – Nachfragen dort beschleunigen selten.
- Wochenenden und internationale Feiertage verlängern jede Prüfung spürbar.
Praxis-Szenarien aus dem Wettalltag
Szenario 1: Live-Wette am Sonntagabend
Sie wollen 120 CHF auf ein laufendes Spiel setzen, das Wettkonto ist leer. Mit dem Wallet funktioniert das, wenn drei Dinge bereits erledigt sind: Wallet aufgeladen, Buchmacher verknüpft, Verifizierung abgeschlossen. Fehlt eines davon, ist die Quote weg, bevor die Zahlung durch ist.
- Wallet-Saldo vor dem Anpfiff prüfen, nicht während der Partie.
- Einzahlung in Höhe des geplanten Wocheneinsatzes tätigen, nicht pro Wette.
- App im Hintergrund geöffnet lassen, damit die Freigabe ohne Neuanmeldung klappt.
- Bei abgelehnter Zahlung nicht mehrfach wiederholen – Doppelbelastungen sind möglich.
Szenario 2: Cash-out und sofortige Auszahlung
Ein Cash-out bringt 640 CHF auf das Wettkonto. Sie wollen 500 CHF abziehen und 140 CHF stehen lassen. Typischer Ablauf: Auszahlungsantrag, interne Prüfung, Freigabe, Gutschrift im Wallet. Rechnen Sie mit einer Bearbeitungszeit in Stunden bis wenigen Werktagen – die Gutschrift selbst erfolgt danach schnell.
| Phase | Wer handelt | Typische Dauer | Stolperstein |
|---|---|---|---|
| Antrag gestellt | Sie | Minuten | offene Bonusumsätze blockieren den Antrag |
| Interne Prüfung | Buchmacher | Stunden bis Werktage | fehlende Dokumente |
| Freigabe | Buchmacher | Minuten | Limit pro Tag oder Woche |
| Gutschrift im Wallet | Wallet | meist schnell | abweichende Wallet-Referenz |
| Wallet zur Bank | Sie | 1–3 Bankarbeitstage | Gebühr pro Auszahlung |
Szenario 3: Konto in EUR, Bonus in EUR, Denken in CHF
Viele internationale Buchmacher kommunizieren Aktionen in Euro. Bei Ivibet lautet das Sportangebot in der Schweizer Version zum Beispiel 100 % bis 150 €. Für Sie heisst das: Der Maximalbetrag ist eine EUR-Grösse, Ihre Einzahlung aber eine CHF-Grösse. Wer den Höchstbonus voll ausschöpfen will, muss den aktuellen Kurs einrechnen – und etwas Puffer, weil der Kurs zwischen Einzahlung und Verbuchung schwanken kann.
- Bonus-Obergrenze immer in der Kontowährung lesen, nicht in CHF schätzen.
- Puffer von wenigen Prozent einplanen, sonst bleibt der Höchstbonus knapp unerreicht.
- Code vor der Einzahlung eingeben, nicht danach – nachträgliche Gutschriften sind selten.
- Prüfen, ob E-Wallet-Einzahlungen für die Aktion überhaupt zugelassen sind.
Unsere Bewertung: 1Bet im Praxistest
In unserer eigenen Bewertung erreicht 1Bet 70 von 100 Punkten. Stärke ist das Live-Angebot mit tiefen Märkten – also viele Wettoptionen pro laufender Partie, was für Nutzer eines schnellen Wallets besonders relevant ist, weil Einzahlung und Wettabgabe zeitkritisch zusammenfallen. Punktabzüge gibt es aus Schweizer Sicht vor allem für die fehlende Schweizer Bewilligung und die englischen Rechtstexte; Konto und Aktionen laufen dagegen in CHF.
- Plus: breite Live-Märkte, schnelle Marktaktualisierung.
- Plus: klare Bonusmechanik: 100 % bis 150 CHF + 100 Freispiele, in der Schweiz bei der Registrierung gewählt.
- Minus: keine Schweizer Bewilligung, AGB und Spielerschutzseite auf Englisch.
- Neutral: Konto und Aktionen laufen in CHF.
Wer das Live-Segment nutzt und die fehlende Schweizer Bewilligung bewusst in Kauf nimmt, findet hier ein brauchbares Paket.
- Sport-Willkommensbonus 100 % bis 150 CHF + 100 FS
- Wöchentliche Gratiswette von 5 CHF
- Casino-Bonus 100 % bis 500 CHF + 100 FS
Steuern und Dokumentation in der Schweiz
Dieser Abschnitt ersetzt keine Steuerberatung, benennt aber die Logik, die Sie kennen müssen. Entscheidend ist in der Schweiz nicht die Zahlungsmethode, sondern die Frage, ob das Angebot hierzulande bewilligt ist.
- Bewilligte Angebote: Gewinne aus Sportwetten und Lotterien schweizerisch bewilligter Veranstalter sind bis zu einer gesetzlichen Freigrenze steuerfrei.
- Nicht bewilligte Angebote: Gewinne sind grundsätzlich als Einkommen steuerbar – unabhängig davon, ob Sie per Wallet oder Karte eingezahlt haben.
- Nachweislast: liegt bei Ihnen, nicht beim Anbieter.
- Kantonale Unterschiede: bei der Deklarationspraxis möglich – bei grösseren Gewinnen empfehlen wir, sie in der Steuererklärung anzugeben und mit der Steuerverwaltung abzustimmen.
Ein Dokumentationsschema, das funktioniert
| Monat | Einzahlungen (CHF) | Auszahlungen (CHF) | Saldo-Veränderung | Belege |
|---|---|---|---|---|
| Januar | 400.00 | 0.00 | −400.00 | 2 Wallet-Belege |
| Februar | 200.00 | 650.00 | +450.00 | 2 Belege, 1 Auszahlungsbestätigung |
| März | 0.00 | 0.00 | 0.00 | – |
| Quartal | 600.00 | 650.00 | +50.00 | Exportdatei Wallet |
Profi-Tipp: Exportieren Sie einmal pro Quartal die Transaktionsliste aus dem Wallet und speichern Sie sie mit Datum im Dateinamen. Anbieter halten Verläufe nicht unbegrenzt vor, und wenn Sie ein Konto schliessen, verlieren Sie den Zugriff. Ein Quartalsexport kostet Sie fünf Minuten und erspart Ihnen im Zweifelsfall eine Rekonstruktion aus Kontoauszügen.
Verantwortungsvoll wetten: Limits über Wallet und Wettkonto
Ein Wallet ist ein wirksames Budgetwerkzeug, wenn Sie es als solches einsetzen – und ein Risiko, wenn es nur den Weg zum Geld verkürzt. Die beste Konstruktion kombiniert zwei Ebenen: ein Limit im Wallet und ein Limit im Wettkonto.
- Wallet-Ebene: nur den Monatsbetrag aufladen, den Sie eingeplant haben.
- Wettkonto-Ebene: Einzahlungs-, Verlust- und Zeitlimits aktivieren, wo der Anbieter sie bietet.
- Keine Reflex-Aufladung: nach einem Verlust nicht sofort nachladen – Wartezeit von 24 Stunden als eigene Regel.
- Zahlungsquelle nüchtern halten: keine Kreditkarte als Wallet-Finanzierung.
- Kontrolle statt Gefühl: monatlich die Netto-Saldoveränderung ansehen, nicht einzelne Wetten.
Sperren, Selbstausschluss und Hilfsangebote
Das Schweizer Geldspielgesetz verpflichtet bewilligte Veranstalter zu Spielersperren und Sozialschutzmassnahmen. Bei nicht bewilligten Angeboten greifen diese Mechanismen nicht automatisch – Sie müssen Limits selbst setzen und durchhalten.
- Selbstausschluss beim Anbieter schriftlich beantragen und Bestätigung aufbewahren.
- Wallet separat sperren oder Saldo auf null stellen, damit keine Restmittel bereitstehen.
- Bei Kontrollverlust kantonale Beratungsstellen für Spielsucht kontaktieren – die Beratung ist kostenlos und vertraulich.
- Angehörige einbeziehen; isolierte Selbstkontrolle hält selten lange.
Fazit: wann MuchBetter die richtige Wahl ist
MuchBetter ist kein Allheilmittel und kein Nischenprodukt, sondern ein solides Werkzeug mit klarem Profil: schnelle, app-gesicherte Zahlungen, ein verlässlicher Rückweg und gute Budgetkontrolle. Die Kosten entstehen fast nie bei der Einzahlung, sondern bei der Währungsumrechnung und beim Weg zurück auf das Bankkonto.
Die Entscheidungsmatrix in Kurzform
| Ihr Profil | Empfehlung |
|---|---|
| Nur CHF, bewilligtes Schweizer Angebot | TWINT oder PostFinance |
| Mehrere Wettkonten, häufige Bewegungen | MuchBetter mit CHF-Wallet |
| Grosse Einzelbeträge, seltene Transaktionen | Banküberweisung |
| Bonusjagd mit Methodenausschlüssen | Karte oder Bankweg prüfen |
| Maximale Trennung von Bankkonto | MuchBetter oder Skrill/Neteller |
Profi-Tipp zum Abschluss: Testen Sie jeden neuen Zahlungsweg mit dem Mindestbetrag und einer sofortigen Testauszahlung, bevor Sie ihn ernsthaft nutzen. Diese zehn Franken Reibung sind die günstigste Versicherung, die Sie kaufen können – Sie kennen danach den echten Kurs, die echte Bearbeitungszeit und die Qualität des Supports, ohne dass dreistellige Beträge gebunden sind.
Wichtig: Sportwetten sind Unterhaltung mit Verlustrisiko, keine Einkommensquelle. Setzen Sie nur Geld ein, dessen Verlust Ihr Budget nicht gefährdet, prüfen Sie die Bewilligungslage des Anbieters und nutzen Sie bei Problemen die kostenlosen kantonalen Beratungsangebote. Teilnahme ab 18 Jahren.
Die MuchBetter-Karte: virtuelle und physische Nutzung
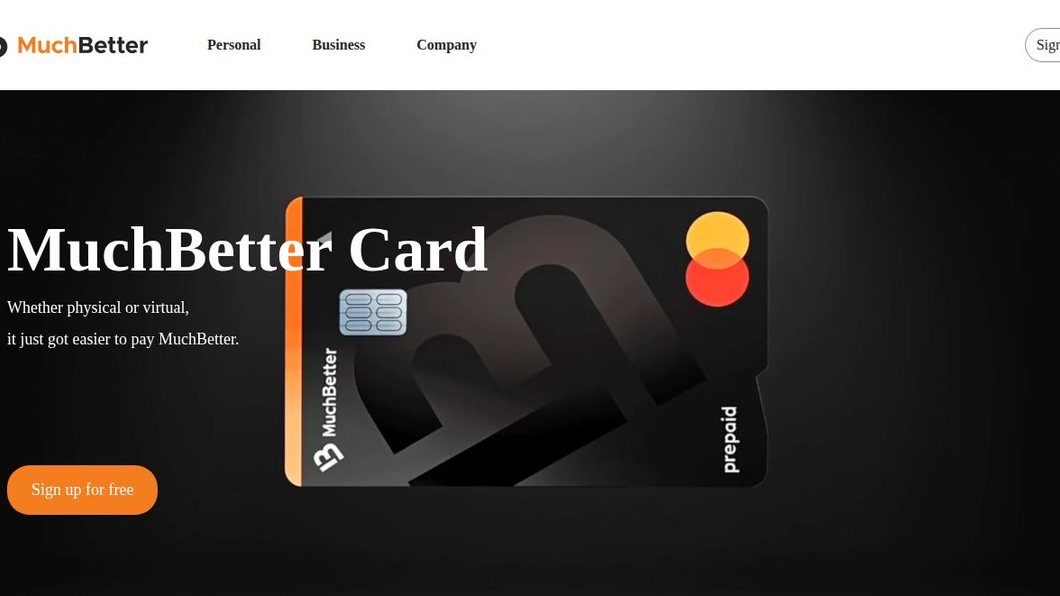
Neben dem reinen Wallet-Konto bietet MuchBetter in verschiedenen Märkten eine zugehörige Mastercard an – je nach Region als virtuelle Karte in der App, teilweise zusätzlich als physische Karte. Verfügbarkeit und Konditionen der Karte legt MuchBetter je nach Wohnsitzland selbst fest.
Für Wettfreunde ist die Karte vor allem aus einem Grund interessant: Sie verwandelt das Wallet-Guthaben in eine Kartennummer. Listet ein Buchmacher MuchBetter nicht als eigenes Logo, akzeptiert aber Mastercard, lässt sich der Umweg über die Karte theoretisch gehen. Praktisch gibt es dabei drei Haken, die man kennen sollte:
- Branchencode: Zahlungen an Wettanbieter werden mit einem speziellen Händlercode (MCC 7995) übermittelt. Kartenherausgeber können solche Transaktionen generell blockieren – unabhängig davon, ob Guthaben vorhanden ist.
- Rückweg: Eine Einzahlung per Karte bedeutet nicht automatisch, dass der Gewinn später auf dieselbe Karte zurückfliesst. Manche Anbieter erstatten nur bis zur Höhe der Einzahlung und schicken den Rest per Banküberweisung.
- Zusatzkosten: Kartenzahlungen und Bargeldbezüge am Automaten können mit eigenen Gebühren und einem Fremdwährungsaufschlag verbunden sein. Die aktuelle Gebührenübersicht steht in der App und ist die einzige verlässliche Quelle.
Als Grundregel gilt: Die Karte ist ein Zusatzwerkzeug für den Alltag, keine Abkürzung um fehlende Wallet-Integrationen herum. Wer sie nutzt, sollte sie vorab mit einem Kleinbetrag im normalen Handel testen, bevor sie bei einer zeitkritischen Einzahlung zum Einsatz kommt.
Geld auf das MuchBetter-Wallet laden: die Aufladewege im Detail
Ein Wallet ist nur ein Zwischenbehälter. Bevor eine Einzahlung beim Buchmacher möglich ist, muss Guthaben hinein – und genau dieser Schritt entscheidet oft über Geschwindigkeit und Kosten der gesamten Kette. MuchBetter bündelt in der App mehrere Aufladeoptionen, deren Verfügbarkeit vom Land, von der Verifizierungsstufe und vom gewählten Währungskonto abhängt.
Typische Wege und ihre praktischen Eigenschaften:
- Bankgutschrift per Überweisung: die meist günstigste Variante, aber die langsamste. Wer am Freitagabend auflädt, muss mit Gutschrift zu Beginn der nächsten Bankwoche rechnen. Der Verwendungszweck und die vorgegebene Referenz müssen exakt übernommen werden, sonst bleibt das Geld in der Klärung hängen.
- Debit- oder Kreditkarte: in der Regel die schnellste Option, oft innerhalb von Sekunden. Zu beachten ist, dass einige Kartenherausgeber die Aufladung eines Wallets als bargeldnahe Transaktion einstufen. Dann können Zinsen ab dem ersten Tag und eine zusätzliche Gebühr der kartenherausgebenden Bank anfallen.
- Open-Banking-Verfahren: dort, wo verfügbar, wird die Überweisung direkt in der Banking-App freigegeben. Das kombiniert die geringen Kosten der Überweisung mit deutlich kürzeren Laufzeiten.
Zwei Empfehlungen aus der Praxis: Erstens lohnt es sich, Aufladungen zu bündeln statt in vielen Kleinbeträgen vorzunehmen, weil fixe Gebührenbestandteile bei kleinen Summen prozentual stark ins Gewicht fallen. Zweitens sollte man den Aufladeweg nach der Dringlichkeit wählen – Planbarkeit per Überweisung für die monatliche Bankroll, Karte nur als Notfalllösung.
Transaktionslimits und Kontostufen verstehen
Viele überraschte Fehlermeldungen entstehen nicht durch einen Defekt, sondern durch ein Limit. Bei einer Wallet-Einzahlung beim Buchmacher sind gleich mehrere Grenzen gleichzeitig aktiv, und die niedrigste von ihnen gewinnt immer:
- Wallet-Limit: MuchBetter arbeitet mit Verifizierungsstufen. Vor Abschluss der vollständigen Identitätsprüfung sind Guthaben, Einzelbeträge und Monatsvolumen regelmässig stärker begrenzt. Wer die Prüfung früh und vollständig erledigt, hebt diese Deckel an.
- Buchmacher-Limit: Fast jeder Anbieter definiert pro Zahlungsmethode ein Mindest- und ein Höchstlimit für Ein- und Auszahlungen. Für E-Wallets liegt das Minimum häufig niedriger als bei Banküberweisungen, das Maximum pro Vorgang dafür ebenfalls.
- Herausgeber-Limit: Wird die Aufladung per Karte gemacht, greift zusätzlich das Tageslimit der Bank.
- Selbst gesetzte Limits: Eigene Einzahlungsgrenzen im Wettkonto oder Ausgabengrenzen in der Wallet-App sind absichtlich hart und lassen sich meist nicht sofort erhöhen – eine gewünschte Bremse, die man im Eifer des Spieltags gerne vergisst.
Es ist hilfreich, die vier relevanten Werte einmal schriftlich zu notieren, statt bei jeder Transaktion zu raten. Wer weiss, dass sein tatsächliches Maximum pro Vorgang beispielsweise durch das Buchmacher-Limit bestimmt wird, plant Einzahlungen von vornherein passend und vermeidet abgebrochene Versuche, die im Wallet kurzzeitig als Reservierung auftauchen können.
Live-Wetten und Cash-out: warum das Timing der Zahlung zählt
Bei Vorabwetten spielt eine Minute keine Rolle. Im Live-Markt ist das anders: Quoten bewegen sich im Sekundentakt, Märkte werden bei Toren oder Karten kurzzeitig gesperrt, und eine Einzahlung, die zwei Tastendrücke und einen App-Wechsel braucht, kann genau in diese Sperre fallen.
Daraus folgen einige nüchterne Regeln für den Spieltag:
- Die Bankroll gehört vor Anpfiff auf das Wettkonto, nicht während der zweiten Halbzeit ins Wallet.
- Ein Puffer von etwa einem Fünftel des geplanten Live-Einsatzes verhindert, dass man überhaupt in die Situation kommt, mitten im Spiel nachladen zu müssen.
- Die Bestätigung per Fingerabdruck, Gesichtserkennung oder PIN sollte im Vorfeld getestet sein. Wer erst im entscheidenden Moment merkt, dass eine erneute Anmeldung fällig ist, verliert die Quote.
- Cash-out-Erlöse landen immer im Wettkonto, nicht im Wallet. Wer Gewinne absichern will, muss nach dem Cash-out einen separaten Auszahlungsauftrag stellen – andernfalls bleibt das Geld im Umlauf.
Ein weiterer Punkt, der selten erwähnt wird: Wenn ein Live-Markt wegen eines Ereignisses eingefroren wird, während die Einzahlung gerade verarbeitet wird, bleibt das Geld selbstverständlich erhalten. Der häufigste Schaden ist nicht ein Verlust, sondern eine überhastete Ersatzwette auf einen schlechteren Markt, nur damit „das Geld arbeitet“. Diese Reaktion kostet langfristig mehr als jede Gebühr.

Gerätewechsel, neue Rufnummer und Zugriffsverlust
MuchBetter ist konsequent mobil gedacht: Das Konto ist eng mit dem Gerät und der hinterlegten Mobilnummer verknüpft. Das erhöht die Sicherheit, macht aber drei Alltagssituationen zu echten Stolpersteinen.
Neues Smartphone. Die Wiederherstellung auf einem anderen Gerät ist vorgesehen, verlangt aber in der Regel eine erneute Bestätigung – per SMS-Code und gegebenenfalls über ein Sicherheitsmerkmal. Deshalb gilt: Das alte Gerät erst zurücksetzen oder verkaufen, nachdem die App auf dem neuen Telefon vollständig funktioniert und eine Testtransaktion durchgelaufen ist.
Rufnummernwechsel. Wer zu einem anderen Mobilfunkanbieter wechselt und dabei die Nummer nicht portiert, verliert den primären Bestätigungskanal. Der Wechsel sollte deshalb vorher beim Wallet-Support angemeldet und erst nach der Umstellung durch eine kleine Transaktion verifiziert werden. Zusätzlich muss die neue Nummer auch im Wettkonto aktualisiert werden, damit Zahlungsdaten und Spielerkonto zusammenpassen.
Verlust oder Diebstahl. Hier zählt die Reihenfolge: zuerst das Wallet-Konto sperren oder die Sitzung beenden, dann die SIM beim Mobilfunkanbieter sperren, anschliessend die Zugänge zu den Wettkonten ändern. Wer diese Schritte vorab in einer kurzen Notiz festhält – mitsamt den Kontaktwegen – handelt im Ernstfall in Minuten statt in Stunden.
Wichtig bleibt in allen Fällen die Namensidentität: Wallet, Bankkonto und Wettkonto müssen auf dieselbe Person lauten, sonst scheitert die Auszahlung spätestens bei der Prüfung.
Mehrere Wettkonten mit einem Wallet organisieren
Wer Quoten vergleicht, hat selten nur ein Wettkonto. Ein einziges Wallet kann mehrere Buchmacher bedienen – das ist komfortabel, verlangt aber Disziplin, weil in der Wallet-Historie alle Bewegungen in einem einzigen Strom erscheinen.
Bewährt hat sich ein schlichtes Budgetmodell: Man legt zu Monatsbeginn einen Gesamtbetrag fest, teilt ihn fix auf die genutzten Anbieter auf und lädt nur diese Beträge. Nachladen innerhalb des Monats ist dann bewusst keine Option, sondern eine Ausnahme, die man sich begründen muss. So lässt sich auch nachträglich sauber erkennen, welcher Anbieter tatsächlich Mehrwert geliefert hat und welcher nur Geld gebunden hat.
Hilfreich ist zusätzlich eine einfache Tabelle mit fünf Spalten: Datum, Anbieter, Richtung (ein/aus), Betrag in CHF und Referenznummer. Diese Aufstellung dauert pro Monat wenige Minuten, beantwortet aber fast jede Rückfrage sofort – vom vermissten Betrag bis zur Frage, ob ein Bonusumsatz bereits erfüllt war.
Ein letzter organisatorischer Punkt: Guthaben, das auf einem kaum genutzten Wettkonto liegt, ist gebundenes Kapital. Es gehört zurück ins Wallet oder aufs Bankkonto. Verstreute Restbeträge über fünf Anbieter sind der häufigste Grund dafür, dass Spieler ihr eigenes Budget überschätzen.
Nutzung im Ausland, Reisen und Grenzsituationen
Ein Wallet reist mit, ein Wettkonto nicht unbedingt. Dieser Unterschied führt regelmässig zu Missverständnissen. Technisch funktioniert die MuchBetter-App auch im Urlaub, solange eine Datenverbindung besteht und die Bestätigungscodes zugestellt werden können. Ob die Wette selbst zulässig ist, entscheidet dagegen das Recht des Aufenthaltslandes und die Lizenzpolitik des Anbieters – Geoblocking und Länderbeschränkungen greifen also unabhängig von der Zahlungsmethode.
Praktische Punkte, die auf Reisen zählen:
- SMS-Zustellung: Im Roaming können Codes verzögert eintreffen. Wer kann, nutzt eine In-App-Bestätigung oder stellt sicher, dass Roaming für SMS aktiv bleibt – auch bei eingeschränktem Datentarif.
- Währung: Wird im Ausland in einer anderen Währung geladen oder gezahlt, kommt ein Umrechnungsschritt hinzu. Für den Wetteinsatz ist es meist günstiger, den CHF-Betrag bereits vor der Reise ins Wallet und auf das Wettkonto zu bringen.
- Verifizierungsanfragen: Fordert ein Anbieter während der Reise Dokumente nach, braucht es Scans. Eine verschlüsselte Kopie von Ausweis und Adressnachweis im eigenen Cloud-Ordner erspart Verzögerungen.
Für Grenzgänger mit Wohnsitz in der Schweiz gilt zudem: Entscheidend ist der dokumentierte Wohnsitz, nicht der Arbeitsort. Adressnachweise sollten diesen Wohnsitz eindeutig belegen, sonst verzögert sich die Freigabe von Auszahlungen.
Technische Störungen eingrenzen: eine Diagnose-Checkliste
Wenn eine Zahlung nicht durchgeht, ist die erste Reaktion oft ein zweiter, dritter und vierter Versuch. Genau das ist der falsche Weg, weil mehrfache Versuche zu Reservierungen führen können, die erst nach Stunden verfallen. Besser ist eine feste Reihenfolge:
- Reicht das Guthaben inklusive möglicher Gebühren? Ein Betrag „auf den Rappen genau“ scheitert häufig.
- Liegt der Betrag innerhalb des Minimum- und Maximumlimits des Buchmachers für diese Methode?
- Ist in der Wallet-App eine Aktualisierung, eine erneute Anmeldung oder eine offene Bestätigung fällig?
- Funktioniert die Verbindung stabil? Ein Wechsel zwischen Mobilfunk und WLAN mitten im Vorgang bricht Sitzungen ab.
- Meldet der Anbieter eine Wartung oder eine Störung der Zahlungsmethode? Diese Hinweise stehen meist direkt im Kassenbereich.
- Erscheint der Fehler nur im Browser, lohnt der Versuch in der Anbieter-App oder nach dem Löschen des Zwischenspeichers.
Bleibt es dabei, hilft Dokumentation: Zeitstempel, exakter Betrag, gewählte Methode, vollständiger Wortlaut der Fehlermeldung sowie ein Bildschirmfoto. Mit diesen Angaben lässt sich ein Fall in einem Durchgang klären, statt in einer Kette von Rückfragen. Und ganz wichtig: Erst wenn in der Wallet-Historie keine offene Belastung sichtbar ist, darf ein neuer Versuch gestartet werden.
Wenn MuchBetter beim Anbieter fehlt: Übergangslösungen planen
Zahlungsmethoden kommen und gehen. Es kann passieren, dass ein Buchmacher das Wallet aus dem Angebot nimmt, während noch Guthaben und offene Wetten auf dem Konto liegen. Wer das vorausdenkt, verliert dabei nichts.
Der Kerngedanke: Viele Anbieter verlangen, dass die Auszahlung über den Weg der Einzahlung zurückläuft. Fällt dieser Weg weg, wird in der Regel auf eine Banküberweisung umgestellt – was eine zusätzliche Verifizierung der Bankverbindung nach sich zieht. Deshalb empfiehlt sich, schon beim Eröffnen eines Wettkontos die Bankdaten als zweite Methode zu hinterlegen und einmal eine kleine Auszahlung über diesen Kanal zu testen. Dieser Test kostet wenig Zeit und ist später die Versicherung gegen Wartezeit.
Weitere sinnvolle Vorkehrungen:
- Offene Wetten und Bonusumsätze vor einem geplanten Methodenwechsel abschliessen, nicht parallel laufen lassen.
- Kontostand vor dem Wechsel auf ein Minimum reduzieren, damit kein grosser Betrag in einer Übergangsphase gebunden ist.
- Schriftliche Auskunft des Supports einholen, welcher Rückweg künftig gilt – und diese Antwort aufbewahren.
So bleibt der Wechsel eine Formalität statt eines Ärgernisses, und das Wallet behält seine Rolle als eine von mehreren Optionen, nicht als einziger Zugang zum eigenen Geld.
Begriffe und Abkürzungen im Klartext
Wer Kassenbereiche und Supportantworten liest, stösst immer wieder auf dieselben Fachwörter. Diese kurze Übersicht hilft, Formulierungen richtig einzuordnen:
- E-Wallet: Konto, das Guthaben hält und Zahlungen weiterleitet, ohne Bankdaten an den Händler zu übermitteln.
- KYC: Identitätsprüfung („Know Your Customer“) mit Ausweis, Selfie und oft Adressnachweis.
- AML: Regeln gegen Geldwäscherei; Grund für Nachfragen zur Herkunft grösserer Beträge.
- 2FA / OTP: zweiter Bestätigungsfaktor beziehungsweise Einmalcode.
- Pending: Auftrag erfasst, aber noch nicht freigegeben – häufig mit einer internen Prüffrist.
- Reverse Withdrawal: Zurückholen einer angeforderten Auszahlung ins Wettguthaben. Wer Gewinne sichern will, sollte diese Funktion meiden oder deaktivieren.
- Umsatzbedingung: Faktor, der angibt, wie oft ein Betrag eingesetzt werden muss, bevor eine Auszahlung möglich ist.
- FX-Spread: Aufschlag auf den Referenzkurs bei Währungsumrechnung – die unsichtbarste Kostenstelle überhaupt.
Ein verstandener Begriff spart oft eine Supportanfrage. Besonders „pending“ und „reverse withdrawal“ sind Klassiker, bei denen Spieler unnötig nervös werden oder sich selbst im Weg stehen.
Monatsroutine: so bleibt die Zahlungsstruktur sauber
Eine funktionierende Zahlungslösung ist kein Zustand, sondern eine Gewohnheit. Eine Viertelstunde pro Monat genügt, um Überblick, Kosten und Sicherheit auf einem guten Stand zu halten.
Die Routine kann so aussehen: Zuerst die Wallet-Historie und die Kontoauszüge der genutzten Wettkonten für den abgelaufenen Monat exportieren oder als PDF sichern. Danach die Summen abgleichen – was wurde geladen, was eingezahlt, was zurückgeholt? Differenzen fallen hier sofort auf, solange Referenznummern noch verfügbar sind.
Im zweiten Schritt lohnt ein Blick auf die Gebühren: alle Aufschläge des Monats zusammenrechnen und ins Verhältnis zum eingesetzten Volumen setzen. Liegt der Anteil höher als erwartet, ist meist der Aufladeweg schuld, nicht die Einzahlung beim Buchmacher.
Im dritten Schritt geht es um Hygiene: Restbeträge einsammeln, selbst gesetzte Limits überprüfen, alte Geräte aus der Sitzungsliste entfernen, Passwörter mit Wiederverwendung ersetzen und ungenutzte Wettkonten schliessen. Zum Schluss alle Belege des Monats in einen Jahresordner legen – nach Jahr und Monat benannt.
Diese Routine klingt unspektakulär, ist aber genau der Unterschied zwischen einer Zahlungsmethode, die man kontrolliert, und einer, die man nur benutzt. Für Wetten mit echtem Geld ist dieser Unterschied der eigentliche Mehrwert.