






Fast jede Seite, die zu diesem Suchbegriff oben steht, vermischt drei Dinge, die nichts miteinander zu tun haben: die Steuer, die der Veranstalter schuldet; die Art, wie er sie an Sie weitergibt; und die Frage, ob Sie Ihren Gewinn versteuern müssen. Aus dieser Vermischung entstehen Sätze wie «ohne deutsche Lizenz wetten Sie steuerfrei», die an zwei Stellen gleichzeitig falsch sind. Dieser Text trennt die drei Ebenen sauber, zitiert die §§ 16 bis 19 RennwLottG im Wortlaut und rechnet jede Zahl nach, statt sie abzuschreiben.
Ein Hinweis vorab, weil das Thema Steuern berührt: Dieser Text erklärt die Gesetzeslage und rechnet Beispiele durch. Er ersetzt keine steuerliche Beratung im Einzelfall. Wo Ihre Situation von der eines privaten Wettenden abweicht, verweisen wir ausdrücklich auf einen Steuerberater.
Drei Ebenen, die getrennt gehören
Mit dieser Übersicht können Sie jede Werbeaussage zu «steuerfreien Wetten» selbst einordnen. Die erste Zeile ist Recht, die zweite ist Geschäftspolitik, die dritte ist Ihre Steuererklärung.
| Ebene | Worum es geht | Rechtsgrundlage | Wer ist betroffen | Gibt es sie? |
|---|---|---|---|---|
| 1. Steuer des Veranstalters | Sportwettensteuer von 5,3 % auf die Bemessungsgrundlage | §§ 16 bis 19 RennwLottG | Der Veranstalter (§ 19) | Ja, auch bei Wetten von Deutschland aus bei Anbietern im Ausland (§ 16 Nr. 2) |
| 2. Umlage auf den Wettschein | Ob und wie der Anbieter die Steuer an Sie weitergibt | Keine gesetzliche Vorgabe in den §§ 16 bis 19 | Sie, über Einsatz, Auszahlung oder Quote | Je nach Anbieter: Abzug vom Einsatz, vom Gewinn, über die Quote oder gar nicht |
| 3. Steuer auf Ihre Gewinne | Einkommensteuer auf Wettgewinne | Einkommensteuerrecht (sieben Einkunftsarten) | Sie | Für private Wettende nein; bei Berufsspielern möglich |
«Ohne Steuer» beschreibt ausschließlich die zweite Zeile. Der Anbieter legt die Steuer nicht auf Sie um. An der ersten Zeile ändert das nichts, denn ob die Steuer entsteht, hängt nicht von der Umlage ab, sondern von § 16. An der dritten Zeile ändert es ebenfalls nichts, denn Ihre Gewinne waren schon vorher nicht einkommensteuerpflichtig, gleichgültig, ob der Anbieter etwas abgezogen hat oder nicht.
Der praktische Unterschied liegt deshalb weder bei Ihrem Finanzamt noch in Ihrer Steuererklärung. Er liegt in der Quote, die Sie tatsächlich bekommen. Eine Quote von 2,00 ohne Abzug zahlt bei 10 Euro Einsatz 20,00 Euro aus. Dieselbe Quote mit einem Abzug von 5,3 Prozent auf den Einsatz zahlt 18,94 Euro. Wir rechnen das weiter unten für verschiedene Quoten durch.
§ 16 RennwLottG: Wann die Sportwettensteuer entsteht
Die Sportwettensteuer ist im Rennwett- und Lotteriegesetz geregelt, und zwar im Abschnitt über Sportwetten in den §§ 16 bis 19. Nach Angaben der VLH gibt es die Wettsteuer seit 2012; damals betrug sie fünf Prozent, seit Juli 2021 sind es 5,3 Prozent. Der Steuergegenstand steht in § 16. Wir geben den Wortlaut vollständig wieder, weil die Einzelheiten hier den Unterschied machen:
«Wetten aus Anlass von Sportereignissen, die nicht als Rennwetten nach den §§ 8 bis 15 besteuert werden (Sportwetten), unterliegen der Sportwettensteuer, wenn die Sportwette im Geltungsbereich dieses Gesetzes veranstaltet wird. Dies ist der Fall, wenn 1. der Veranstalter der Sportwette bei Abschluss des Wettvertrages seinen Wohnsitz, gewöhnlichen Aufenthalt, Ort der Geschäftsleitung oder Sitz im Geltungsbereich dieses Gesetzes hat oder 2. der Wettende die zur Entstehung des Wettvertrages erforderlichen Handlungen im Geltungsbereich dieses Gesetzes vornimmt.»
§ 16 RennwLottG, gesetze-im-internet.de
Zwei Anknüpfungspunkte, verbunden mit «oder»
Was «veranstaltet» heißt, definiert das Gesetz im zweiten Satz über zwei Fälle, verbunden mit «oder». Es genügt, dass einer von beiden vorliegt.
Nummer 1 knüpft an den Veranstalter an: Hat er bei Abschluss des Wettvertrags seinen Wohnsitz, gewöhnlichen Aufenthalt, Ort der Geschäftsleitung oder Sitz in Deutschland, ist die Wette steuerpflichtig. Das betrifft Anbieter mit deutschem Firmensitz und Wettbüros vor Ort.
Nummer 2 knüpft an Sie an: Nehmen Sie die zur Entstehung des Wettvertrags erforderlichen Handlungen in Deutschland vor, ist die Wette ebenfalls steuerpflichtig. Wer also am Sofa in Köln einen Wettschein bei einem Anbieter mit Sitz in Curaçao oder Malta abschickt, erfüllt Nummer 2. Der Sitz des Anbieters spielt dann keine Rolle mehr.
Warum die Lizenz dabei keine Rolle spielt
Im Wortlaut von § 16 kommt das Wort «Erlaubnis» oder «Lizenz» nicht vor. Die Steuerpflicht hängt am Ort, an dem der Veranstalter sitzt, oder am Ort, an dem Sie handeln. Ob der Anbieter eine Erlaubnis der Gemeinsamen Glücksspielbehörde der Länder hat, ist für die Frage, ob die Steuer entsteht, schlicht nicht Tatbestandsmerkmal. Genau deshalb ist der verbreitete Satz «ohne deutsche Lizenz fällt keine Wettsteuer an» als Beschreibung der Rechtslage falsch. Er beschreibt nur, was Sie auf dem Wettschein sehen.
Wir haben das bereits in unserem Beitrag zu Sportwetten mit PayPal so formuliert, und dieser Text führt es aus. Ob ein Anbieter eine deutsche Erlaubnis hat, ist eine andere Frage mit anderen Folgen, nämlich OASIS, LUGAS und Einzahlungslimits. Diese Frage behandeln wir auf der Seite zu Wettanbietern ohne deutsche Lizenz, nicht hier.
Vier Konstellationen nach dem Wortlaut
Aus den zwei Nummern ergeben sich vier Kombinationen. Die Tabelle folgt allein dem Gesetzestext. Sie ist keine Auskunft darüber, wie ein Finanzamt einen Grenzfall im Einzelnen beurteilt, etwa wenn der Ort der Handlung umstritten ist.
| Sitz des Veranstalters | Wo Sie die Wette abschließen | § 16 Nr. 1 erfüllt? | § 16 Nr. 2 erfüllt? | Sportwettensteuer nach § 16 |
|---|---|---|---|---|
| Deutschland | Deutschland | Ja | Ja | Ja |
| Ausland | Deutschland | Nein | Ja | Ja |
| Deutschland | Ausland | Ja | Nein | Ja |
| Ausland | Ausland | Nein | Nein | Nach dem Wortlaut nein |
Die zweite Zeile ist die, um die es bei «Sportwetten ohne Steuer» fast immer geht: Anbieter im Ausland, Sie in Deutschland. Hier entsteht die Steuer über Nummer 2. Dass Ihnen der Anbieter nichts abzieht, ändert daran nichts. Die vierte Zeile zeigt umgekehrt, dass die Steuer tatsächlich einen Inlandsbezug braucht; wer im Urlaub im Ausland bei einem ausländischen Anbieter wettet, fällt nach dem Wortlaut unter keine der beiden Nummern.
§§ 17 und 18: Bemessungsgrundlage und Steuersatz
Die Zahl 5,3 Prozent kennt jeder, der sich mit Sportwetten beschäftigt. Worauf sich die 5,3 Prozent beziehen, wissen deutlich weniger, und genau hier liegt der Grund, warum auf vielen Seiten zwei unterschiedliche Beträge für dieselbe Wette kursieren. Die Antwort steht in § 17.
§ 17 Abs. 1: Einsatz abzüglich der Steuer selbst
«Die Sportwettensteuer bemisst sich nach dem geleisteten Wetteinsatz abzüglich der Sportwettensteuer. Der geleistete Wetteinsatz umfasst sämtliche Aufwendungen des Wettenden zur Teilnahme an der Wette nach § 16.»
§ 17 Abs. 1 RennwLottG
Der erste Satz ist der entscheidende. Bemessungsgrundlage ist nicht der gezahlte Betrag, sondern der gezahlte Betrag abzüglich der Steuer. Die Steuer steckt also bereits im gezahlten Betrag, so wie die Umsatzsteuer in einem Bruttopreis steckt. Wer 10 Euro zahlt, hat nach dieser Logik eine Bemessungsgrundlage von 10 Euro geteilt durch 1,053, also rund 9,50 Euro, und darauf 5,3 Prozent Steuer, also rund 0,50 Euro. Bemessungsgrundlage und Steuer ergeben zusammen wieder die 10 Euro.
Der zweite Satz regelt, was zum Einsatz zählt: sämtliche Aufwendungen des Wettenden zur Teilnahme. Gebühren, die Sie für die Teilnahme an der Wette zahlen, erhöhen die Bemessungsgrundlage also ebenfalls.
§ 17 Abs. 2: Stornierte Wetten mindern die Grundlage
«Ein Wetteinsatz, der zurückgezahlt oder verrechnet wird, weil 1. das Ergebnis des Sportereignisses für ungültig erklärt wird, 2. das Sportereignis, für das die Sportwette abgeschlossen ist, nicht stattfindet oder 3. ein Teilnehmer, auf den sich die Sportwette bezieht, an dem Sportereignis nicht teilnimmt, mindert die Bemessungsgrundlage in dem Anmeldungszeitraum (§ 21), in dem die Rückzahlung oder Verrechnung vorgenommen wird.»
§ 17 Abs. 2 RennwLottG
Drei Fälle nennt das Gesetz: ungültiges Ergebnis, ausgefallenes Ereignis, nicht teilnehmender Teilnehmer, etwa ein Tennisspieler, der vor dem Match zurückzieht. Wird der Einsatz in diesen Fällen zurückgezahlt oder verrechnet, mindert er die Bemessungsgrundlage des Veranstalters in dem Anmeldungszeitraum, in dem die Rückzahlung erfolgt. Für den Veranstalter heißt das: Auf eine Wette, die nie stattgefunden hat, zahlt er am Ende keine Steuer. Was Sie in einem solchen Fall zurückbekommen, den vollen Einsatz oder den Einsatz nach Abzug, regelt das Gesetz nicht; das steht in den Geschäftsbedingungen des jeweiligen Anbieters.
§ 18: 5,3 Prozent – aber wovon?
«Die Sportwettensteuer beträgt 5,3 Prozent der Bemessungsgrundlage nach § 17.»
§ 18 RennwLottG
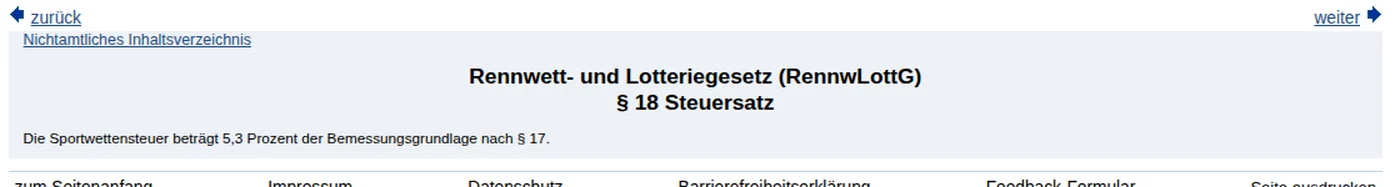
Ein Satz, eine Zahl, ein Verweis. Der Verweis auf § 17 ist der Teil, den fast alle Darstellungen überlesen. Weil die Bemessungsgrundlage der Einsatz ohne Steuer ist, beträgt die Steuer, bezogen auf den tatsächlich gezahlten Betrag, nicht 5,3 Prozent, sondern 5,3 geteilt durch 105,3, also rund 5,03 Prozent. Die folgende Tabelle rechnet das für übliche Einsätze durch. Alle Werte sind mit Python nachgerechnet und auf Cent gerundet.
| Gezahlter Einsatz | Bemessungsgrundlage (Einsatz ÷ 1,053) | Steuer nach § 18 (5,3 % der Grundlage) | Anteil am gezahlten Betrag |
|---|---|---|---|
| 10,00 € | 9,50 € | 0,50 € | ≈ 5,03 % |
| 20,00 € | 18,99 € | 1,01 € | ≈ 5,03 % |
| 50,00 € | 47,48 € | 2,52 € | ≈ 5,03 % |
| 100,00 € | 94,97 € | 5,03 € | ≈ 5,03 % |
| 1.000,00 € | 949,67 € | 50,33 € | ≈ 5,03 % |
Der Unterschied zwischen 5,3 und 5,03 Prozent wirkt klein, und bei einem einzelnen Wettschein ist er das auch: knapp drei Cent auf zehn Euro. Er ist aber der Schlüssel dafür, zwei Zahlen zu verstehen, die Ihnen auf verschiedenen Seiten begegnen und scheinbar nicht zusammenpassen: 0,50 Euro und 0,53 Euro Steuer auf 10 Euro Einsatz. Beide Zahlen sind richtig. Sie beantworten nur verschiedene Fragen.
Wie die Steuer auf Ihren Wettschein kommt
Die §§ 16 bis 19 legen fest, dass der Veranstalter Steuer schuldet und wie viel. Sie legen nicht fest, ob und wie er diese Steuer an Sie weiterreicht. Das ist eine kaufmännische Entscheidung des Anbieters, genau wie die Frage, welche Quoten er anbietet. Die VLH beschreibt drei Wege, die in der Praxis vorkommen, und ergänzt: Es gibt nach wie vor auch Anbieter ohne Wettsteuer auf dem Schein.
Abzug vom Einsatz: die gängige Praxis
Viele Anbieter mit deutscher Erlaubnis ziehen 5,3 Prozent direkt vom Einsatz ab. Aus 10 Euro werden 9,47 Euro, die tatsächlich in die Wette gehen. Der Abzug beträgt 0,53 Euro. Diese Rechnung ist einfach, sie ist auf dem Wettschein sichtbar, und sie ist die, die Sie in unserem PayPal-Beitrag finden.
Warum 0,53 und nicht 0,50 Euro? Weil die gängige Praxis die 5,3 Prozent auf den gezahlten Einsatz anwendet, während das Gesetz sie auf den Einsatz ohne Steuer anwendet. Rechnerisch wird damit auf 10 Euro rund 2,7 Cent mehr abgezogen, als nach § 17 und § 18 an Steuer auf diesen Betrag entfällt. Auf 1.000 Euro Umsatz sind das 53,00 Euro Abzug gegenüber 50,33 Euro Steuer nach Gesetz, also rund 2,67 Euro Differenz. Wie ein Anbieter diese Beträge intern bucht, können weder Sie noch wir von außen sehen. Wir halten nur fest, dass die gängige Rechnung auf dem Schein nicht die Rechnung aus dem Gesetz ist, sondern eine vereinfachte Umlage. Beide Zahlen widersprechen sich also nicht: 0,53 Euro ist das, was Ihnen üblicherweise abgezogen wird, 0,50 Euro ist das, was das Gesetz als Steuer auf 10 gezahlte Euro ausweist.
Abzug vom Gewinn
Andere Anbieter ziehen die 5,3 Prozent nicht vom Einsatz ab, sondern vom Gewinn, und zahlen Ihnen einen entsprechend verringerten Betrag aus. Hier lohnt es sich, genau hinzusehen, denn «Gewinn» kann zweierlei heißen. Ist die gesamte Auszahlung gemeint, also Einsatz plus Reingewinn, ist das Ergebnis für Sie auf den Cent dasselbe wie beim Abzug vom Einsatz. Ist nur der Reingewinn gemeint, also die Auszahlung minus Einsatz, fällt der Abzug deutlich kleiner aus. Welche Variante gilt, steht in den Geschäftsbedingungen des Anbieters. Die Tabelle weiter unten zeigt beide.
Dass Abzug vom Einsatz und Abzug von der gesamten Auszahlung gleich wirken, ist kein Zufall, sondern Multiplikation. Die Auszahlung ist Einsatz mal Quote. Ob Sie zuerst den Einsatz um 5,3 Prozent kürzen und dann mit der Quote multiplizieren, oder zuerst multiplizieren und dann das Ergebnis um 5,3 Prozent kürzen, ergibt denselben Betrag. Und verlorene Wetten kosten in beiden Fällen den vollen Einsatz. Ein Anbieter, der mit «Steuer nur im Gewinnfall» wirbt, spart Ihnen deshalb nur dann etwas, wenn er die Steuer vom Reingewinn berechnet.
Über die Quote oder gar nicht
Die VLH nennt als dritten Weg Sonderberechnungsmodelle, bei denen ein Anbieter die Quote entsprechend anpasst, statt einen Abzug auszuweisen. Für Sie ist das die am schwersten sichtbare Variante: Auf dem Schein steht kein Abzug, aber die Quote ist niedriger, als sie ohne Steuer wäre. Und schließlich gibt es Anbieter, die gar nichts umlegen. Das sind die Anbieter, die mit «ohne Steuer» gemeint sind.
Bei den Anbietern ohne deutsche Erlaubnis in unserem Vergleich sehen wir auf dem Wettschein keinen Steuerabzug. In unserer Leon-Prüfung steht dazu wörtlich: «Kein Steuerabzug vom Einsatz — das zeigt sich in höheren Quoten.» Ob ein solcher Anbieter die Steuer, die nach § 16 Nr. 2 entsteht, selbst anmeldet und trägt, ist von außen nicht prüfbar. Was wir messen können, ist das, was bei Ihnen ankommt: der volle Einsatz in der Wette.
Alle Modelle an einem Wettschein
Ein Beispiel für alle Varianten: 10 Euro Einsatz, Quote 2,00, die Wette gewinnt. Die erste Zeile ist keine Praxis, sondern die Rechnung nach dem Gesetzeswortlaut, falls ein Anbieter genau die gesetzliche Steuer abziehen würde. Sie steht hier als Maßstab.
| Modell (10 € Einsatz, Quote 2,00, Gewinn) | Abzug | Wirksamer Einsatz | Auszahlung | Unterschied zu «ohne Abzug» |
|---|---|---|---|---|
| Kein Abzug («ohne Steuer») | 0,00 € | 10,00 € | 20,00 € | — |
| Rechnung nach §§ 17, 18 (Steuer aus dem Einsatz herausgerechnet) | 0,50 € | 9,50 € | 18,99 € | −1,01 € |
| 5,3 % vom Einsatz (gängige Praxis) | 0,53 € | 9,47 € | 18,94 € | −1,06 € |
| 5,3 % von der gesamten Auszahlung | 1,06 € | 10,00 € | 18,94 € | −1,06 € |
| 5,3 % vom Reingewinn (10 €) | 0,53 € | 10,00 € | 19,47 € | −0,53 € |
Drei Dinge fallen auf. Erstens: Abzug vom Einsatz und Abzug von der Auszahlung liefern dieselben 18,94 Euro. Zweitens: Der Abzug vom Reingewinn halbiert den Nachteil bei einer Quote von 2,00; bei niedrigen Quoten ist er noch günstiger, weil der Reingewinn klein ist. Drittens: Wird die Wette verloren, sind in allen Modellen 10 Euro weg. Wer mit «Steuer nur auf Gewinne» wirbt, sagt Ihnen also noch nicht, ob Sie am Ende besser dastehen. Entscheidend ist, wovon der Prozentsatz berechnet wird.
Was «ohne Steuer» wirklich ändert: die effektive Quote
Wenn die Steuer nicht Ihre ist und Ihre Gewinne ohnehin nicht einkommensteuerpflichtig sind, bleibt eine Frage: Was bringt Ihnen ein Anbieter ohne Abzug? Die Antwort ist eine Zahl, und zwar die effektive Quote. Ein Abzug von 5,3 Prozent auf den Einsatz wirkt mathematisch genauso, als würde jede angezeigte Quote um 5,3 Prozent gekürzt. Aus 2,00 wird effektiv 1,894.
Daraus lässt sich ablesen, wie oft eine Wette gewinnen muss, damit Sie auf Dauer nicht verlieren. Bei einer Quote von 2,00 ohne Abzug liegt diese Schwelle bei 50 Prozent. Mit Abzug brauchen Sie 52,80 Prozent. Die Tabelle zeigt die Werte für typische Quoten, jeweils mit 5,3 Prozent Abzug vom Einsatz gerechnet.
| Angezeigte Quote | Effektive Quote mit 5,3 % Abzug | Nötige Trefferquote ohne Abzug | Nötige Trefferquote mit Abzug | Mehrbedarf in Prozentpunkten |
|---|---|---|---|---|
| 1,30 | 1,231 | 76,92 % | 81,23 % | +4,31 |
| 1,50 | 1,421 | 66,67 % | 70,40 % | +3,73 |
| 1,80 | 1,705 | 55,56 % | 58,66 % | +3,11 |
| 2,00 | 1,894 | 50,00 % | 52,80 % | +2,80 |
| 2,50 | 2,368 | 40,00 % | 42,24 % | +2,24 |
| 3,00 | 2,841 | 33,33 % | 35,20 % | +1,87 |
| 5,00 | 4,735 | 20,00 % | 21,12 % | +1,12 |
| 10,00 | 9,470 | 10,00 % | 10,56 % | +0,56 |
Die Tabelle zeigt ein Muster, das in keiner Werbung steht: Der Abzug trifft niedrige Quoten am härtesten. Wer auf Favoriten mit Quoten um 1,30 setzt, muss mit Abzug gut vier Prozentpunkte häufiger richtig liegen, um dasselbe Ergebnis zu erzielen. Bei Außenseiterquoten um 10,00 ist es gut ein halber Prozentpunkt. Relativ zur Quote ist der Abzug überall gleich, 5,3 Prozent; in Prozentpunkten der nötigen Trefferquote wirkt er bei Favoriten am stärksten.
Kombiwetten: Der Abzug fällt nur einmal an
Ein verbreiteter Irrtum lautet, bei Kombiwetten vervielfache sich der Steuerabzug mit jeder Auswahl. Beim Abzug vom Einsatz ist das nicht so. Abgezogen wird einmal auf den Einsatz des Wettscheins, danach wird mit der Gesamtquote multipliziert. Eine Dreierkombi mit drei Quoten von je 2,00 hat eine Gesamtquote von 8,00. Ohne Abzug zahlt sie bei 10 Euro Einsatz 80,00 Euro aus, mit 5,3 Prozent Abzug vom Einsatz 75,76 Euro. Das ist derselbe relative Nachteil von 5,3 Prozent wie bei einer Einzelwette. In absoluten Euro ist der Unterschied größer, weil die Auszahlung größer ist. Wer mit Systemwetten arbeitet, findet die Rechnung pro Einzelschein in unserem Beitrag zur Systemwette.
Über viele Wetten gerechnet
Der Abzug vom Einsatz fällt bei jeder Wette an, egal ob sie gewinnt oder verliert. Auf 100 Wetten zu je 10 Euro, also 1.000 Euro Umsatz, sind das 53,00 Euro, die nicht in die Wetten fließen. Diese Summe ist unabhängig davon, wie gut Sie tippen. Sie hängt nur am Umsatz. Bei einem Wettschein im Monat geht es um Cent-Beträge, bei mehreren Wetten am Tag um einen festen Anteil am Umsatz.
Eine wichtige Einschränkung: Eine Quote ohne Abzug ist nur dann besser, wenn die angezeigte Quote nicht ohnehin niedriger ist. Ein Anbieter ohne Abzug, der 1,85 anbietet, zahlt weniger als ein Anbieter mit Abzug, der 2,00 anbietet (effektiv 1,894). Vergleichen Sie deshalb immer die effektive Quote und nicht nur die Frage, ob auf dem Schein ein Abzug steht. Die Formel ist einfach: angezeigte Quote mal 0,947 bei Abzug vom Einsatz, angezeigte Quote unverändert ohne Abzug.
§ 19: Wer die Steuer schuldet
«Steuerschuldner ist der Veranstalter der Sportwette. Veranstalter ist, wer die planmäßige Ausführung des gesamten Unternehmens selbst oder durch andere ins Werk setzt und dabei das Wettgeschehen maßgeblich gestaltet.»
§ 19 RennwLottG
Steuerschuldner ist der Veranstalter, also derjenige, der die Wetten plant, anbietet und das Wettgeschehen maßgeblich gestaltet, also Quoten festlegt, Märkte öffnet und Wetten annimmt. Eine Pflicht des Wettenden, die Sportwettensteuer selbst anzumelden oder zu zahlen, steht in den §§ 16 bis 19 nicht.
Die VLH formuliert das aus Sicht der Wettenden so: Sie zahlen die Wettsteuer nicht direkt an den Fiskus, sondern über einen Umweg, weil die meisten Anbieter die Kosten an ihre Kunden weitergeben. Dieser Umweg ist genau die zweite Ebene aus unserer Übersicht. Wirtschaftlich tragen Sie die Steuer dann mit, rechtlich schuldet sie weiterhin der Veranstalter.
Und wenn der Anbieter im Ausland sitzt?
Dann gilt dasselbe. § 16 Nr. 2 lässt die Steuer entstehen, weil Sie in Deutschland handeln, und § 19 macht den Veranstalter zum Schuldner, unabhängig davon, wo er sitzt. Wenn ein solcher Anbieter nichts vom Einsatz abzieht, hat er entschieden, die Steuer nicht auf Sie umzulegen. Ob er sie anmeldet, sehen Sie nicht, und wir auch nicht. Für Ihre Rechnung ist das allein eine Frage des Anbieters.
Was Sie daraus nicht ableiten sollten: dass eine Wette bei einem Anbieter ohne Abzug «legal und steuerfrei» sei. Beide Wörter sind in diesem Zusammenhang irreführend. Steuerfrei ist die Wette nach § 16 nicht, sie ist nur ohne Abzug. Und die Frage, ob der Anbieter in Deutschland eine Erlaubnis hat und was das für Sie bedeutet, ist keine Steuerfrage, sondern eine Frage des Glücksspielrechts, die wir auf der Startseite und auf den Seiten zu Wettanbietern ohne OASIS und ohne LUGAS behandeln.
Wettgewinne versteuern: Was für Sie als Privatperson gilt
Jetzt zur dritten Ebene, die mit den ersten beiden nichts zu tun hat. Müssen Sie Ihre Gewinne aus Sportwetten in der Einkommensteuererklärung angeben und versteuern? Für private Wettende lautet die Antwort nein. Die VLH, ein Lohnsteuerhilfeverein, begründet das so: In Deutschland werden Steuern nur für Einkünfte fällig, die zu einer der sieben Einkunftsarten gehören. Arbeitslohn gehört zum Beispiel zu den Einkünften aus nichtselbständiger Arbeit. Wettgewinne gehören zu keiner der sieben Einkunftsarten und bleiben deshalb steuerfrei.
Das gilt nach der VLH unabhängig davon, ob Sie online oder im Wettbüro wetten, und unabhängig von der Sportart. Es gilt auch unabhängig davon, ob der Anbieter die Wettsteuer abgezogen hat oder nicht. Ein Anbieter ohne Abzug macht Ihre Gewinne nicht «steuerfreier», und ein Anbieter mit Abzug macht sie nicht steuerpflichtig. Die Einkommensteuer auf Ihre Gewinne und die Sportwettensteuer des Veranstalters sind zwei verschiedene Steuern mit verschiedenen Schuldnern.
Bonus und Startguthaben
Manche Anbieter locken mit kostenlosem Startguthaben oder Bonusgutschriften. Auch diese bleiben nach der VLH für Sie steuerfrei, genau wie der Wettgewinn selbst. Umsatzbedingungen eines Bonus sind eine Frage der Geschäftsbedingungen, nicht des Steuerrechts.
Die Kehrseite: Verluste
Die VLH erklärt auch, warum der Staat auf die Besteuerung verzichtet: Würde er Steuern auf Wettgewinne verlangen, müssten Wettende im Umkehrschluss auch ihre Verluste steuerlich geltend machen können, und das wäre für den Staat ein Verlustgeschäft. Die Steuerfreiheit hat also eine Kehrseite, die selten erwähnt wird. Wer im Jahr mehr verliert als gewinnt, kann diese Verluste als Privatperson nicht von der Steuer absetzen.
Die Ausnahme: Berufsspieler
Wer sein ganzes Einkommen mit Sportwetten erzielt, gilt nach der VLH als Berufsspieler. Wie beim Poker können dann gegebenenfalls Steuern auf die Gewinne fällig werden. Wo genau die Grenze zwischen privatem Wetten und beruflicher Tätigkeit verläuft, hängt vom Einzelfall ab. Das ist ausdrücklich keine Frage, die ein Vergleichsportal beantworten sollte. Wenn Sie regelmäßig in einer Größenordnung wetten, die Ihr übriges Einkommen erreicht oder übersteigt, sprechen Sie mit einem Steuerberater oder einem Lohnsteuerhilfeverein, bevor Sie etwas annehmen.
| Situation | Einkommensteuer auf den Betrag? | Quelle |
|---|---|---|
| Gewinn aus Sportwette, private Wettende | Nein, gehört zu keiner der sieben Einkunftsarten | VLH |
| Startguthaben oder Bonusgutschrift | Nein, wie der Wettgewinn | VLH |
| Verluste aus Sportwetten, private Wettende | Nicht absetzbar (Kehrseite der Steuerfreiheit) | VLH |
| Gewinne als Berufsspieler | Gegebenenfalls ja – Einzelfall, Steuerberater fragen | VLH |
| Gewinn aus einer Leistung, etwa Quizshow | In der Regel ja (zum Vergleich) | VLH |
| Sportwettensteuer von 5,3 % der Bemessungsgrundlage | Keine Einkommensteuer; Schuldner ist der Veranstalter | §§ 18, 19 RennwLottG |
Die Zeile zur Quizshow steht als Abgrenzung: Nach der VLH sind Wett- und Lottogewinne steuerfrei, weil der entscheidende Faktor das Glück ist, nicht das Können. Wer für einen Gewinn eine Leistung erbringt, muss ihn in der Regel versteuern.
Die drei Verwechslungen, die Sie im Netz lesen
Mit den drei Ebenen im Kopf lassen sich die gängigen Aussagen schnell prüfen. Jede der folgenden verwechselt zwei Ebenen.
«Ohne deutsche Lizenz wetten Sie steuerfrei»
Verwechselt Ebene 1 mit Ebene 2. Die Steuer entsteht nach § 16 Nr. 2, wenn Sie in Deutschland wetten; die Lizenz ist dafür kein Merkmal. Richtig wäre: Viele Anbieter ohne deutsche Lizenz legen die Steuer nicht auf Ihren Wettschein um. Das ist ein Quotenvorteil, kein Steuerstatus.
«Mit Wettsteuer müssen Sie Ihre Gewinne versteuern»
Verwechselt Ebene 2 mit Ebene 3. Der Abzug auf dem Wettschein ist die Umlage der Veranstaltersteuer. Er hat mit Ihrer Einkommensteuer nichts zu tun. Ihre Gewinne als Privatperson sind nach der VLH in beiden Fällen steuerfrei, mit und ohne Abzug.
«Die Wettsteuer beträgt 5,3 Prozent Ihres Einsatzes»
Verwechselt Gesetz und Praxis. Nach § 18 beträgt die Steuer 5,3 Prozent der Bemessungsgrundlage nach § 17, und die ist der Einsatz abzüglich der Steuer. Bezogen auf den gezahlten Einsatz sind das rund 5,03 Prozent. Die 5,3 Prozent vom Einsatz, die Sie auf vielen Wettscheinen sehen, sind eine vereinfachte Umlage durch den Anbieter, keine Wiedergabe des Gesetzes.
So prüfen Sie einen Anbieter in fünf Schritten
Wenn Sie wissen wollen, ob und wie ein Anbieter die Wettsteuer auf Sie umlegt, hilft ein Probe-Wettschein mehr als jede Werbeaussage. So gehen Sie vor:
- Legen Sie einen Wettschein mit einem runden Einsatz an, etwa 10 Euro, ohne ihn abzuschicken, und lesen Sie den Betrag, der als Einsatz ausgewiesen wird.
- Vergleichen Sie die angezeigte mögliche Auszahlung mit Einsatz mal Quote. Stimmen beide überein, zieht der Anbieter auf diesem Weg nichts ab.
- Liegt die Auszahlung um 5,3 Prozent darunter, wird entweder vom Einsatz oder von der gesamten Auszahlung abgezogen; für Sie ist das rechnerisch gleich.
- Lesen Sie in den Geschäftsbedingungen den Abschnitt zu Steuern und Abgaben. Dort steht, ob ein Abzug vom Reingewinn erfolgt und was bei stornierten Wetten zurückgezahlt wird.
- Vergleichen Sie am Ende die effektive Quote mit der eines anderen Anbieters für dasselbe Ereignis, nicht nur die Frage «Abzug ja oder nein».
Für Anbieter ohne deutsche Erlaubnis haben wir diese Punkte in unseren Einzelprüfungen festgehalten, etwa bei Leon, Redracer oder GTBet. Wer zusätzlich Wert auf schnelle Auszahlungen legt, findet eine eigene Auswertung unter Wettanbieter mit schneller Auszahlung.
Steuer und Lizenz: zwei verschiedene Entscheidungen
Die Entscheidung für einen Anbieter ohne Abzug ist in der Praxis meist die Entscheidung für einen Anbieter ohne deutsche Erlaubnis. Diese Entscheidung hat Folgen, die mit Steuern nichts zu tun haben: keine Anbindung an das Sperrsystem OASIS, kein anbieterübergreifendes Einzahlungslimit über LUGAS, andere Zahlungsmethoden, andere Wege im Streitfall. Ob das ein Vorteil ist, hängt von Ihrer Lage ab.
Dass 5,3 Prozent Abzug wegfallen, ist kein Grund, die übrigen Unterschiede zu ignorieren. Wer eine OASIS-Sperre hat, sollte zuerst lesen, was die Sperre bedeutet und wie sie aufgehoben werden kann: Dazu gibt es unseren Beitrag zur OASIS-Sperre. Wer an das monatliche Einzahlungslimit stößt, findet unter LUGAS-Limit erhöhen den offiziellen Weg. Die Steuerfrage ist in diesem Zusammenhang die kleinste der drei, und sie ist mit diesem Text beantwortet.
Hilfe und Verantwortung
Eine bessere effektive Quote ändert nichts daran, dass Sportwetten auf Dauer mehr kosten, als sie einbringen. Setzen Sie nur Geld ein, dessen Verlust Sie verkraften, und legen Sie Ihr Budget fest, bevor Sie wetten, nicht währenddessen. Wenn Sie Verluste zurückholen wollen oder mehr wetten als geplant, holen Sie sich Unterstützung. Die Bundeszentrale für gesundheitliche Aufklärung (BZgA) bietet eine kostenlose und anonyme Beratung an: 0800 1 372 700 · check-dein-spiel.de · 18+. Glücksspiel ist nur für Personen ab 18 Jahren erlaubt.