






Einzahlen: ja. Auszahlen: nein — in keiner der 19 Anbieter-Prüfungen, die dieser Vergleich führt, und auch nicht bei der einen Marke, die ihre komplette Methodenliste öffentlich macht. Daraus folgt der Satz, um den sich diese ganze Seite dreht: Wer über die Paysafecard einsteigt, braucht vom ersten Tag an einen zweiten Weg. Nicht irgendwann, nicht erst beim ersten Gewinn — sondern bevor die erste Einzahlung läuft, weil sich hinterher nichts davon nachträglich umstellen lässt.
Diese Seite beantwortet deshalb zwei Fragen statt einer. Die erste ist die gesuchte: Wo funktioniert die Paysafecard? Die zweite ist die, die im Alltag über Ihr Geld entscheidet: Wenn ich nicht per Paysafecard auszahlen kann — worüber dann? Alle Angaben stammen aus unseren 19 Prüfungen und aus Messungen vom 23. September 2026 mit deutscher IP-Adresse. Wo eine Prüfung nichts ergeben hat, steht «nicht öffentlich einsehbar» — und keine Zahl, die von einer anderen Marke abgeschrieben wäre. Die Übersicht über alle Methoden dieser Kategorie steht in unserem Leitfaden zu den Zahlungsmethoden ohne deutsche Lizenz.
Die kurze Antwort: rein ja, raus nein
Wenn Sie diese Seite nach dreißig Sekunden verlassen, ist das hier der Teil zum Mitnehmen: Die Paysafecard ist in dieser Kategorie eine gängige Einzahlungs- und keine Auszahlungsmethode — keine Eigenheit einzelner Anbieter, sondern eine Eigenschaft des Produkts.
| Frage | Antwort | Woher wir das wissen |
|---|---|---|
| Kann ich per Paysafecard einzahlen? | häufig ja | Methodentabelle in den Prüfungen zu 20Bet, 22Bet, Twin, Slott und Leon |
| Kann ich per Paysafecard auszahlen? | nein | Dieselben Prüfungen, gleichlautend: «Auszahlung nicht möglich» |
| Brauche ich einen zweiten Weg? | ja, zwingend | Folgt aus der Auszahlungsregel dieser Kategorie |
| Gibt es PayPal als Alternative? | nein — bei keinem der 18 | Alle 19 Prüfungen, siehe Sportwetten mit PayPal |
| Ist die Einzahlung sofort da? | ja, wie bei jeder Prepaid-Zahlung | Einzahlungen sind in dieser Kategorie durchweg sofort |
| Bleibe ich damit anonym? | nein — nur die Zahlung ist es | Verifizierung hängt am Konto, nicht an der Zahlungsart |
| Wird die Wettsteuer abgezogen? | nicht sichtbar auf dem Schein | § 16 RennwLottG, siehe Abschnitt zu den Gebühren |
Was in 19 Prüfungen zur Paysafecard steht
Fünf unserer Anbieter-Prüfungen führen eine ausdrückliche Paysafecard-Zeile in ihrer Methodentabelle: 20Bet, 22Bet, Twin, Slott und Leon. Der Wortlaut ist in allen fünf derselbe — «häufig für Einzahlungen», «Auszahlung nicht möglich» —, und bei drei davon steht der Zusatz, um den es hier geht: dafür brauchen Sie einen zweiten Weg. Eine sechste Marke, RedRacer, legt ihre Methodenliste vollständig offen und bestätigt dieselbe Grenze mit Zahlen.
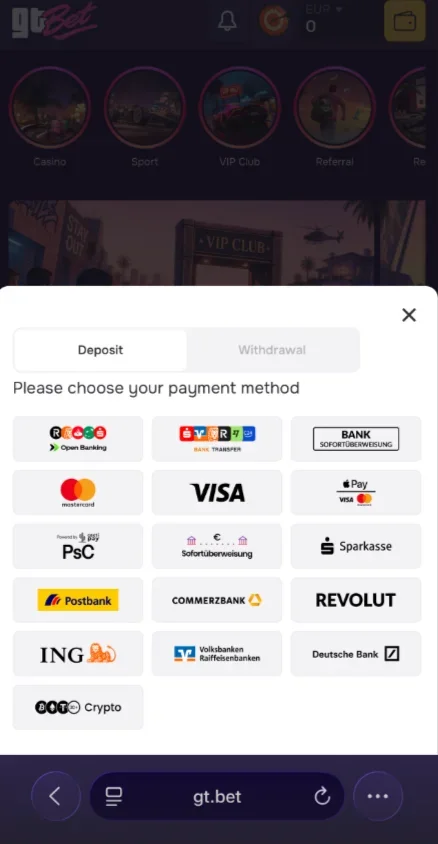
Eine siebte, GT.bet, haben wir im September 2026 in der Kasse selbst gesehen: Paysafecard steht dort nur in der mobilen Kasse und nur unter «Einzahlung» — in der Auszahlungsliste fehlt sie, wie überall. Bei den übrigen elf Marken steht keine Paysafecard-Angabe — nicht, weil sie die Methode nicht führen würden, sondern weil ihre Kasse erst nach der Registrierung öffnet. Diese Lücke ist ein Befund über unsere Prüfmethode und kein Mangel der Marke. Wie Sie die Liste selbst sehen, steht weiter unten.
Warum diese Seite anders gebaut ist als unsere PayPal-Seite
Auf Sportwetten mit PayPal lautet die Antwort schlicht: gibt es hier nicht. Hier ist die Lage fordernder — die Methode gibt es, sie funktioniert, sie ist schnell, und trotzdem reicht sie allein nicht aus. Eine bloße Liste von «Wettanbietern mit Paysafecard» beantwortet deshalb genau die Hälfte der Frage.
Die Einbahnstraße: warum das Geld nicht denselben Weg zurückgeht
Warum eine Auszahlung auf die Paysafecard nicht geht, erklärt sich aus zwei Regeln übereinander: der Regel des Wettanbieters und der Bauart des Gutscheins. In ihrer Überschneidung entsteht das Problem, das sonst niemand ausbuchstabiert.
Die Regel, die über allem steht
In jeder unserer 19 Prüfungen steht derselbe Satz, und er ist wichtiger als jede Tabellenzeile: Auszahlungen gehen den Weg zurück, über den eingezahlt wurde — und auf denselben Namen. Das ist Geldwäscheprävention, keine Schikane: Wer über Weg A einzahlt und über Weg B auszahlt, hätte eine Waschmaschine gebaut.
Bei Karte, E-Wallet, Überweisung und Krypto ist diese Regel unbequem, aber folgenlos — der Weg existiert in beide Richtungen. Bei der Paysafecard kollidiert sie mit der Technik: Der Weg, über den eingezahlt wurde, hat keine Rückrichtung. Der Anbieter kann die Regel hier also gar nicht erfüllen, selbst wenn er wollte.
Ein Gutschein hat keine Rückrichtung
Eine Paysafecard ist ein Guthabencode auf einem Bon, den Sie im Voraus bezahlt haben. Der Code ist ein Ventil: Er lässt Geld in eine Richtung durch und verliert seinen Wert, sobald er eingelöst ist. Eine Kreditkarte hat eine Inhaberin und ein Abrechnungskonto, ein E-Wallet einen Saldo, eine IBAN einen Empfänger — ein 16-stelliger Gutscheincode hat nichts davon. Es gibt kein Konto, auf das der Wettanbieter etwas überweisen könnte.
Deshalb steht in unseren Prüfungen nicht «Auszahlung selten», sondern «Auszahlung nicht möglich». Das ist keine Frage der Kulanz, sondern der Produktart — und sie gilt bei einem lizenzierten Anbieter genauso.
Der Moment, in dem es teuer wird
In der Praxis sieht das so aus: Sie zahlen 50 Euro per Gutschein ein, wetten eine Woche, auf dem Konto stehen 340 Euro. Jetzt beantragen Sie die Auszahlung — und die Kasse bietet die Paysafecard nicht an. Sie müssen einen Weg hinterlegen, den Sie nie benutzt haben: Verifizierung nachholen, Ausweis und Adressnachweis hochladen, unter Umständen einen Herkunftsnachweis liefern, den es bei einem Barkauf im Kiosk gar nicht gibt.
Der Gewinn steht fest, der Rückweg fehlt — und die Prüfung läuft ausgerechnet dann an, wenn Geld im Spiel ist. Die erste Auszahlung ist immer die langsamste, weil die Dokumentenprüfung vor der Laufzeit der Methode liegt. Wer vorgesorgt hat, erlebt eine Wartezeit; wer nicht, einen Papierkrieg.
Der zweite Weg: die Entscheidung, die am ersten Tag fällt
Das ist der Abschnitt, den es auf den konkurrierenden Seiten zu diesem Suchwort nicht gibt — dort endet die Betrachtung bei der Einzahlung. Die Frage «Wenn nicht per Paysafecard, wodurch dann?» hat Folgen: andere Mindestbeträge, andere Laufzeiten, andere Bonusregeln, und eine Verifizierung, die Sie ohnehin durchlaufen.
| Rückweg | Verfügbarkeit ohne deutsche Erlaubnis | Dauer bis zum Eingang | Was Sie vorher wissen sollten |
|---|---|---|---|
| E-Wallet (Skrill, Neteller, MiFinity) | häufig | meist innerhalb eines Tages | Schnellster Rückweg — bei vielen Anbietern aber vom Bonus ausgeschlossen |
| Kryptowährung | verbreitet | meist innerhalb eines Tages | Oft ohne Obergrenze, dafür Kursrisiko und eine höhere Mindestauszahlung |
| Visa / Mastercard | meist ja | 2 bis 5 Werktage | Die eigene Bank lehnt die Zahlung gelegentlich ab — das liegt nicht am Anbieter |
| Banküberweisung | teilweise | 2 bis 5 Werktage | Langsam, dafür meist das höchste Einzellimit |
| Sofort / Trustly / Online-Banking | teilweise | 2 bis 5 Werktage | Der Rückweg läuft meist als klassische Überweisung, nicht über denselben Dienst |
| Paysafecard | häufig für Einzahlungen | — | Kein Rückweg. Deshalb steht diese Zeile hier überhaupt |
| PayPal | nein — bei keinem der 18 | — | PayPal arbeitet im deutschen Markt nur mit GGL-lizenzierten Veranstaltern |
Welcher Rückweg zu welchem Betrag passt
Die Faustregel aus unseren Prüfungen: Für kleine Beträge ist die Karte oft der günstigere Rückweg, für Tempo das E-Wallet, für große Summen die Überweisung. Bei RedRacer, der einzigen Marke mit vollständig ausgewiesener Liste, lässt sich das an Zahlen zeigen: Die Mindestauszahlung liegt bei der Karte bei 20 Euro, bei Krypto dagegen bei 40 Euro — doppelt so hoch. Wer 30 Euro abholen will, kommt über Krypto also gar nicht heraus, obwohl Krypto sonst der schnellere Weg ist.
Dieselbe Prüfung weist für die Überweisung ein Auszahlungslimit von 2.000 Euro aus, während Karte und Online-Banking bei 1.000 Euro gedeckelt sind. Bei einem größeren Gewinn ist die Überweisung damit die Methode mit den wenigsten Vorgängen — auch wenn sie am längsten dauert. Für die übrigen Marken sind solche Grenzen nicht öffentlich einsehbar; sie stehen in den Zahlungsbedingungen, die nach der Anmeldung zugänglich sind.
Namensgleichheit ist die häufigste Ablehnung
Der zweite Teil der Auszahlungsregel wird häufiger übersehen als der erste: auf denselben Namen. Wettkonto, Wallet, Karte und Ausweis müssen auf dieselbe Person lauten. In unseren Prüfungen ist «die Einzahlung kam von einem Konto, das auf jemand anderen lautet» einer der beiden häufigsten Ablehnungsgründe.
Beim Einstieg über die Paysafecard ist diese Falle besonders nah: Ein Gutschein ist übertragbar, ein Wettkonto nicht. War der Code ein Geschenk, spielt das für die Einzahlung keine Rolle — für die Auszahlung sehr wohl, denn Wallet oder Karte müssen trotzdem auf Ihren Namen laufen.
Die Reihenfolge, die wir empfehlen
Der praktische Ablauf, der sich aus alldem ergibt, ist kurz und lohnt fünfzehn Minuten am Anfang statt drei Tage in der Mitte:
- Zuerst den Rückweg wählen, nicht den Hinweg. Fragen Sie sich, worüber das Geld später ankommen soll — Wallet, Karte oder Konto.
- Die Kasse nach der Anmeldung öffnen und prüfen, ob dieser Rückweg dort tatsächlich angeboten wird. Ein Logo im Fußbereich ist kein Beleg.
- Die Verifizierung sofort erledigen, solange kein Gewinn wartet. Ausweis und Adressnachweis dauern gleich lang, ob 20 oder 2.000 Euro auf dem Konto stehen.
- Dann erst einzahlen — per Paysafecard, wenn Sie den Hinweg privat halten wollen, oder direkt über den Rückweg, wenn Ihnen das lieber ist.
- Eine kleine Testauszahlung über den zweiten Weg machen, bevor ein größerer Betrag im Spiel ist. Das ist der einzige belastbare Test dieser Kategorie.
Was der zweite Weg mit dem Bonus macht
Ein Punkt, der die Reihenfolge beeinflusst: E-Wallets sind in dieser Kategorie häufig vom Bonus ausgeschlossen. Wer also das schnellste Auszahlungsmittel als Einzahlungsweg nimmt, verliert unter Umständen den Anspruch auf das Willkommenspaket. Bei Prepaid-Methoden steht in den Bedingungen mancher Anbieter Ähnliches — ob das für Ihre Marke gilt, ist vor der Registrierung nicht öffentlich einsehbar und gehört in die erste Frage an den Live-Chat.
Der Mythos vom anonymen Wetten
Kaum ein Satz wird zu dieser Zahlungsart häufiger geschrieben als «mit Paysafecard wetten Sie anonym». Er ist zur Hälfte richtig, und die falsche Hälfte ist die, auf die es ankommt. Die Paysafecard schafft Privatsphäre in der Zahlung, nicht Anonymität im Konto.
| Was die Paysafecard tatsächlich leistet | Was sie nicht leistet |
|---|---|
| Auf dem Kontoauszug Ihrer Bank taucht kein Wettanbieter auf | Sie ersetzt keine Kontoeröffnung beim Anbieter — Name, Adresse, Geburtsdatum bleiben Pflicht |
| Der Wettanbieter sieht keine Kartennummer und keine IBAN | Sie ersetzt keine Verifizierung — spätestens vor der ersten Auszahlung wird der Ausweis verlangt |
| Die Einzahlung lässt sich auf einen Betrag deckeln, der vorher feststeht | Sie verhindert keine Datenspeicherung beim Anbieter |
| Sie brauchen kein Bankkonto mit der Wettseite zu verbinden | Sie umgeht keine Sperrdatei und kein Limit — beides hängt am Anbieter, nicht am Zahlungsmittel |
| Der Hinweg bleibt vom Bankkonto getrennt | Sie schafft keinen Rückweg — der zweite Weg führt zwangsläufig wieder zu Konto oder Wallet |
Privatsphäre in der Zahlung, nicht im Konto
Der Unterschied ist leicht zu merken: Die Paysafecard entkoppelt Ihr Bankkonto vom Wettanbieter. Sie entkoppelt nicht Sie vom Wettanbieter. Das Konto läuft weiter auf Ihren Namen, mit Adresse und Geburtsdatum.
Und dann kommt der Punkt, an dem die Einbahnstraße und der Anonymitätsmythos aufeinandertreffen: Weil der Rückweg über Karte, Wallet oder Konto läuft, führt die Auszahlung die Verifizierung ohnehin herbei — und zwar vollständig. Die Privatsphäre des Hinwegs endet spätestens in dem Moment, in dem Sie gewonnen haben. Wer das weiß, kann die Methode trotzdem sinnvoll nutzen. Wer es nicht weiß, erlebt eine Überraschung genau dann, wenn er sie am wenigsten gebrauchen kann.
myPaysafecard: was ein Konto ändert
Für höhere Beträge verlangt der Dienst selbst ein geführtes Konto — myPaysafecard. Damit hinterlegen Sie Ihre Daten beim Zahlungsdienstleister und bündeln mehrere Guthaben, statt für jede Einzahlung einen neuen Code einzugeben. Das löst das Betragsproblem, nicht das Richtungsproblem: Auch mit Konto bleibt die Paysafecard in unseren Prüfungen eine Einzahlungsmethode — und die Anonymität, die viele in der Karte suchen, ist damit ohnehin aufgehoben. Ob Ihr Anbieter das Konto ab einem bestimmten Betrag verlangt, ist vor der Registrierung nicht öffentlich einsehbar.
Warum «ohne Verifizierung» die falsche Suche ist
Viele, die «Wettanbieter mit Paysafecard» suchen, meinen eigentlich «Wettanbieter ohne Verifizierung». Ein Anbieter kann die Prüfung verschieben — bis zur ersten Auszahlung, bis zu einem Schwellenbetrag —, aber nicht weglassen, wenn Geld das Haus verlassen soll. Die Paysafecard verschiebt den Zeitpunkt. Sie streicht ihn nicht.
Behandeln Sie die Verifizierung also als Aufgabe für den ersten Tag. Und laden Sie nur hoch, was verlangt ist: Alles, was nicht Name, Adresse und Datum ist, darf geschwärzt werden — die mittleren Ziffern einer Kartennummer gehören nie auf ein hochgeladenes Bild.
Die 19 Anbieter ohne deutsche Lizenz im Paysafecard-Check
Hier ist der Teil, den Vergleichsseiten ohne eigene Prüfungen nicht liefern können. Die folgende Tabelle listet alle 19 Anbieter dieses Vergleichs mit Bewertung, Lizenzgrundlage und dem, was unsere jeweilige Prüfung zur Paysafecard ergeben hat — Zeile für Zeile, ohne Auffüllen.
| Anbieter | Note | Lizenz | Paysafecard laut unserer Prüfung | Auszahlung per Paysafecard |
|---|---|---|---|---|
| Leon | 88/100 | Anjouan (ALSI-202410001-FI1) | häufig für Einzahlungen | nein |
| RedRacer | 86/100 | Curaçao (CGA) | ausgewiesen: 20 € – 1.000 € | nein — «keine Auszahlung» |
| GT.bet | 85/100 | Costa Rica, ohne Nummer | ja, aber nur in der mobilen Kasse und nur zum Einzahlen (Kasse mit deutschem Konto, September 2026) | nein; Auszahlung erst nach einer Einzahlung per Karte, Überweisung oder Krypto |
| Twin | 84/100 | Anjouan (ALSI-202410001-FI1) | häufig für Einzahlungen | nein |
| 22Bet | 83/100 | Prüfung steht noch aus | häufig für Einzahlungen | nein |
| Slott | 82/100 | Curaçao (OGL/2024/1161/0454) | häufig für Einzahlungen | nein |
| Ivibet | 81/100 | Prüfung steht noch aus | nicht öffentlich einsehbar | nicht öffentlich einsehbar |
| Smash | 80/100 | Prüfung steht noch aus | nicht öffentlich einsehbar | nicht öffentlich einsehbar |
| 20Bet | 79/100 | Prüfung steht noch aus | häufig für Einzahlungen | nein |
| Tenobet | 78/100 | Prüfung steht noch aus | nicht öffentlich einsehbar | nicht öffentlich einsehbar |
| MadCasino | 77/100 | Prüfung steht noch aus | nicht öffentlich einsehbar | nicht öffentlich einsehbar |
| SlotsGem | 76/100 | keine Nummer im Fußbereich gelesen | nicht öffentlich einsehbar | nicht öffentlich einsehbar |
| Gambiva | 75/100 | Prüfung steht noch aus | nicht öffentlich einsehbar | nicht öffentlich einsehbar |
| Safe Casino | 74/100 | Prüfung steht noch aus | nicht öffentlich einsehbar | nicht öffentlich einsehbar |
| HellSpin | 73/100 | Prüfung steht noch aus | nicht öffentlich einsehbar | nicht öffentlich einsehbar |
| Wino | 72/100 | Prüfung steht noch aus | nicht öffentlich einsehbar | nicht öffentlich einsehbar |
| GG.Bet | 74/100 | Tobique Gaming Commission (Nr. 0000133) | nicht öffentlich einsehbar | nicht öffentlich einsehbar |
| 1Bet | 70/100 | Anjouan, ohne Nummer | nicht öffentlich einsehbar | nicht öffentlich einsehbar |
| BetLabel | 72/100 | Curaçao, ohne Nummer | nicht öffentlich einsehbar | nicht öffentlich einsehbar |
Keiner dieser 19 Anbieter hat eine Erlaubnis der Gemeinsamen Glücksspielbehörde der Länder. Was das im Alltag bedeutet, steht auf unserer Übersicht zu Wettanbietern ohne deutsche Lizenz.
Die fünf Prüfungen mit ausdrücklicher Paysafecard-Zeile
Bei fünf Marken steht die Angabe in einer Methodentabelle, die wir selbst geführt haben — und bemerkenswert ist der Gleichklang: keine Abweichung, kein Rückweg. Wer hofft, dass irgendein Anbieter dieser Kategorie die Auszahlung auf den Gutschein doch anbietet, findet in unseren Daten keinen Anhaltspunkt.
Am deutlichsten formuliert es die Prüfung zu Leon, die das Thema um den entscheidenden Halbsatz erweitert: Wer per Paysafecard einzahlt, sollte vorher wissen, worüber das Geld wieder herauskommen soll. Das ist keine Empfehlung, sondern eine Reihenfolge — und sie ist der Grund, warum diese Seite den Rückweg vor die Anbieterliste stellt.
Die einzige Marke mit vollständiger Methodenliste
RedRacer ist in diesem Vergleich die Ausnahme: Die Marke weist ihre Zahlungsmethoden mit Beträgen aus, vor der Registrierung. Für die Paysafecard steht dort eine Prepaid-Zeile mit einer Spanne von 20 bis 1.000 Euro und dem Zusatz «keine Auszahlung». Damit haben wir für diese Zahlungsart zum ersten Mal eine gemessene Obergrenze statt einer Kategorieaussage.
| Methodengruppe bei RedRacer | Grenzen laut ausgewiesener Liste | Taugt zum Rückweg |
|---|---|---|
| Prepaid — Paysafecard | 20 € – 1.000 € | nein |
| Karten, Apple Pay, Google Pay, Online-Banking, Sofort, Revolut, Wise, N26 | 20 € – 1.000 € | ja |
| E-Wallets — Skrill, Neteller, MiFinity | 20 € – 4.000 € (MiFinity 2.500 €) | ja |
| Kryptowährungen — u. a. Bitcoin, Ethereum, Tether, Litecoin | ab 20 € ein, ab 40 € aus | ja |
| Banküberweisung | bis 2.000 € bei Auszahlung | ja |
| PayPal | nicht im Angebot | — |
Die Tabelle beantwortet die Kernfrage dieser Seite an einem konkreten Fall: Wer hier 20 Euro per Gutschein einzahlt, hat vier mögliche Rückwege — und für kleine Auszahlungen ist die Karte mit 20 Euro günstiger als Krypto mit 40 Euro.
Warum bei neun Marken «nicht öffentlich einsehbar» steht
Der Grund liegt bei uns, nicht bei den Marken. Wir veröffentlichen keine Methodenliste, die wir nicht selbst in der Kasse gesehen haben — und die öffnet bei diesen Anbietern erst nach der Registrierung. Eine abgeschriebene Liste wäre schlechter als keine, weil sie aussieht wie eine Messung.
«Nicht öffentlich einsehbar» ist deshalb keine Kritik an der Marke. Es heißt weder, dass die Paysafecard dort fehlt, noch dass sie vorhanden ist. Es heißt: Diese Angabe steht noch aus, und bis sie gemacht ist, schreiben wir dazu nichts — weder positiv noch negativ. Was unabhängig davon feststeht: Eine deutsche Erlaubnis der GGL hat keiner dieser Anbieter.
Was die Bewertung mit der Zahlungsart zu tun hat
Wenig — und das ist beabsichtigt. Unsere Noten von 88 bis 72 Punkten bilden das Gesamtbild ab: Wettangebot, Bonusbedingungen, Support, Nachprüfbarkeit der Lizenz, Auszahlungstempo. Eine einzelne Zahlungsart geht darin kaum auf, weil sie in dieser Kategorie ohnehin wenig variiert.
Ein Beispiel: GT.bet weist eine Auszahlung in bis zu einer Stunde aus — in der deutschen Kasse gilt sie für die Karte, E-Wallets gibt es dort nicht. Das ist hier ungewöhnlich und im Alltag mehr wert als jeder Bonusprozentsatz. Dagegen stehen ein Umsatzfaktor von 40 und ein Support, der kein Deutsch spricht. Daran entscheidet sich eine Wahl, nicht an der Frage, ob ein Gutscheincode akzeptiert wird.
Die Kasse öffnet erst nach der Anmeldung
Der eigentliche Grund, warum diese Recherche so mühsam ist, hat nichts mit der Paysafecard zu tun: Welche Methoden eine Marke führt, ist vor der Registrierung in der Regel nicht öffentlich einsehbar. Wie Sie die Antwort selbst holen, ohne einen Euro einzuzahlen:
Was wir am 23. September 2026 gemessen haben
Wir haben die Startseiten mit deutscher IP-Adresse aufgerufen und nachgesehen, was ein Besucher vor der Anmeldung über Zahlungsmethoden erfährt. Bei GT.bet stand im Fußbereich an diesem Tag keine Logoleiste mit Zahlungsmethoden. Ob die Paysafecard dort geht, ist auf der öffentlichen Seite also nicht zu erfahren — und keine Vergleichsseite, die nur die Startseite gelesen hat, kann es wissen. Erst die Kasse zeigt es: Mit einem deutschen Konto fanden wir die Paysafecard dort im September 2026 nur in der mobilen Kasse (siehe GT.bet-App) und nur zum Einzahlen.
Warum Logos im Fußbereich nichts beweisen
Die Logoleiste am Seitenende ist ein Marketingelement, kein Vertragsbestandteil: Sie zeigt, was die Plattform grundsätzlich anbinden kann — nicht, was aus Deutschland heute auswählbar ist. Zahlungsdienstleister sperren Länder, Verträge laufen aus, Anbindungen werden pausiert; die Grafik im Footer bleibt dieselbe. Wer das Logo sieht, weiß also nur: Der Anbieter hat die Methode irgendwann irgendwo geführt.
Vier Schritte, mit denen Sie die Paysafecard-Zeile selbst sehen
- Konto anlegen, nicht einzahlen. Die Registrierung ist kostenlos und verpflichtet zu nichts. Nutzen Sie dafür eine eigene E-Mail-Adresse, die Sie nur für Wettkonten verwenden.
- Kasse öffnen und die Einzahlungsliste fotografieren. Dort steht, ob Paysafecard auswählbar ist — und welcher Mindestbetrag dafür gilt.
- Auf «Auszahlung» wechseln und die Liste vergleichen. Das ist der wichtigste Schritt und der, den fast niemand macht: Die Auszahlungsliste ist kürzer als die Einzahlungsliste, und die Differenz ist genau Ihr Problem.
- Im Live-Chat die Grenzen abfragen und die Antwort per Protokoll an sich selbst schicken lassen. Eine schriftliche Zusage ist im Streitfall der einzige Beleg, den Sie haben — eine Schlichtungsstelle, die Akten anfordert, gibt es hier nicht.
Paysafecard, OASIS und LUGAS: das umkämpfte Suchwort
Rund um dieses Thema hat sich eine zweite Suche etabliert: «Wettanbieter mit Paysafecard ohne OASIS». Sie verbindet zwei Dinge, die technisch nichts miteinander zu tun haben — daraus entsteht der größte Teil der falschen Erwartungen in dieser Nische.
Was OASIS ist — und was die Zahlungsart damit zu tun hat
OASIS ist die bundesweite Sperrdatei, die jeder deutsch lizenzierte Anbieter bei jedem Login abfragen muss. Wer dort eingetragen ist, kommt bei einem lizenzierten Anbieter nicht ins Konto — unabhängig davon, ob er per PayPal, Karte oder Gutschein zahlen wollte. Die Abfrage hängt an der Erlaubnis des Anbieters, nicht am Zahlungsmittel.
Daraus folgt beides: Eine Paysafecard verschafft niemandem Zugang zu einem lizenzierten Konto, wenn eine Sperre besteht. Und bei einem Anbieter ohne deutsche Erlaubnis findet die Abfrage ohnehin nicht statt — dann ist die Zahlungsart für diese Frage vollkommen gleichgültig. Wie diese Anbietergruppe im Einzelnen aussieht, steht auf unserer Seite zu Wettanbietern ohne OASIS.
LUGAS: das Limit hängt am Anbieter, nicht am Gutschein
Dasselbe gilt für die Aktivitätsdatei LUGAS und das anbieterübergreifende Einzahlungslimit von 1.000 Euro pro Monat. Das Limit zählt über alle deutsch lizenzierten Anbieter zusammen und ist eine Pflicht des Veranstalters. Ein Gutschein hebt es nicht auf: Wer bei einem lizenzierten Anbieter das Monatslimit erreicht hat, kann auch mit Paysafecard nicht weiter einzahlen.
Bei den 19 Anbietern dieses Vergleichs greift das Limit nicht, weil sie keiner deutschen Aufsicht unterliegen. Das ist für viele der eigentliche Grund, diese Kategorie überhaupt anzusehen — und es ist zugleich der Punkt, an dem die eingebaute Bremse fehlt. Ein Einzahlungslimit im Konto, gesetzt bevor man es braucht, ist hier die einzige, die es gibt.
Warum «Paysafecard ohne OASIS» zwei Fragen in einem Satz sind
Sauber getrennt: Erstens — welche Anbieter fragen OASIS nicht ab? Die ohne deutsche Erlaubnis, alle 18 aus unserer Tabelle. Zweitens — welche davon nehmen Paysafecard? Das lässt sich nur pro Marke in der Kasse beantworten; für fünf haben wir die Antwort, für RedRacer mit Beträgen.
Wer beide Fragen zu einer verschmilzt, landet bei Listen, die eine Zahlungsart versprechen, deren Verfügbarkeit niemand geprüft hat. Und noch ein Satz, der in diesen Zusammenhang gehört und unbequem ist: Wer eine aktive OASIS-Sperre hat, die aus einem Grund gesetzt wurde, der noch besteht, gehört in diese Kategorie nicht — unabhängig von der Zahlungsart. Die Sperre ist kein technisches Hindernis, das man mit einem Gutschein umgeht, sondern eine Entscheidung, die einmal aus gutem Grund getroffen wurde.
Beträge, Limits und die Rechnung, die vorher aufgehen muss
Bei einer Prepaid-Methode fallen drei Grenzen zusammen: der Wert des Gutscheins, der Mindestbetrag des Anbieters und das Auszahlungslimit auf dem Rückweg. Wer sie nicht vorher gegeneinander hält, kauft im ungünstigen Fall einen Gutschein, den die Kasse nicht annimmt.
Der Gutschein deckelt die Einzahlung, nicht den Einsatz
Paysafecard-Gutscheine gibt es in festen Stückelungen, und je Code gilt eine Obergrenze. Für größere Beträge kombinieren Sie mehrere Codes oder gehen über ein geführtes Konto. Die Werte legt der Zahlungsdienst fest, nicht der Wettanbieter — relevant ist die Grenze, die in der Kasse steht.
Bei RedRacer ist sie ausgewiesen: 1.000 Euro je Vorgang, 20 Euro als Untergrenze — die einzige Zahl dieser Art, die in diesem Vergleich öffentlich nachlesbar ist. Für alle anderen gilt: nicht öffentlich einsehbar. Prüfen Sie es in der Kasse, bevor Sie den Gutschein kaufen.
Die Mindesteinzahlungen, die wir messen konnten
| Anbieter | Mindesteinzahlung | Mindestauszahlung | Anmerkung |
|---|---|---|---|
| Safe Casino | 10 € | nicht öffentlich einsehbar | Der zweitniedrigste Einstieg in diesem Vergleich |
| RedRacer | 20 €, gebührenfrei, sofort | 20 € (Karte) · 40 € (Krypto) | Einzige Marke mit vollständig ausgewiesener Liste |
| GT.bet | 20 € | 40 € | Paysafecard nur mobil und nur zum Einzahlen; Auszahlung nur per Karte, Überweisung oder Krypto, jeweils erst nach einer Einzahlung über denselben Weg |
| SlotsGem | 20 € | nicht öffentlich einsehbar | Keine Lizenznummer im Fußbereich gelesen |
| HellSpin | 30 € | nicht öffentlich einsehbar | Der höchste Einstieg seiner Gruppe; kein Sportbonus |
| GG.Bet | 5 € | nicht öffentlich einsehbar | Der niedrigste Einstieg in diesem Vergleich; laut Zahlungsrichtlinie (Punkt 3.3) |
| Die übrigen 12 Marken | nicht öffentlich einsehbar | nicht öffentlich einsehbar | Angaben stehen in der Kasse nach der Anmeldung |
Die Spannweite von 5 bis 30 Euro ist hier unmittelbar relevant: Ein Gutschein über 10 Euro reicht bei HellSpin nicht, bei Safe Casino schon. Und die Mindestauszahlung liegt nicht beim Einstiegsbetrag — bei GT.bet sind es 40 Euro heraus gegenüber 20 Euro hinein.
Das Auszahlungslimit ist wichtiger als die Bonushöhe
Die Zahl, die hier am häufigsten übersehen wird, steht nicht im Werbebanner, sondern in den Zahlungsbedingungen. Ein Anbieter kann einen Bonus bis 5.000 Euro bewerben und nur 1.000 Euro pro Auszahlung freigeben — dann kommt ein großer Gewinn in Raten, jede mit eigener Bearbeitungszeit.
Beim Einstieg über die Paysafecard verschärft sich das, weil der Rückweg ohnehin erst eingerichtet werden muss: erst die Verifizierung, dann die erste Rate, dann die zweite. Bei GT.bet kommt eine Sperre dazu: Jeder der vier Auszahlungswege wird erst frei, wenn Sie über ihn eingezahlt haben. Wer nur per Paysafecard einzahlt, hat dort keinen Auszahlungsweg, bis er einmal per Karte, Überweisung oder Krypto einzahlt. Prüfen Sie die Auszahlungsgrenze deshalb vor der Bonushöhe — und den Umsatzfaktor gleich mit, der bei GT.bet etwa bei 40 liegt.
Gebühren: wo sie entstehen und wo nicht
«Ohne Gebühren» beruht auf einem Missverständnis, das sich in einem Satz auflösen lässt: Der Wettanbieter erhebt hier meist gar keine Gebühr. Die Kosten entstehen woanders — und heißen dort nicht Gebühr.
Der Anbieter ist selten die Stelle, die kassiert
Bei RedRacer steht die Einzahlung ausdrücklich als gebührenfrei und sofort in der Liste; für die übrigen Marken ist das nicht öffentlich einsehbar, entspricht aber dem, was wir in dieser Kategorie durchgängig sehen. Kosten entstehen eher am Rand: beim E-Wallet, das seine eigene Gebühr erhebt, oder über den Wechselkurs, wenn das Wettkonto nicht in Euro geführt wird. Bei Krypto kommt ein Kursrisiko dazu, das zwischen Einzahlung und Auszahlung liegt, ohne dass Sie gewettet hätten.
Eine Einzahlung kann auch scheitern, bevor der Anbieter sie sieht: Deutsche Zahlungsdienstleister sind angehalten, Zahlungen an unerlaubte Glücksspielangebote nicht auszuführen, und manche Institute setzen das über die Händlerkennung pauschal um. Kommt eine Karteneinzahlung nicht an, lohnt der Blick aufs eigene Konto — wurde der Betrag überhaupt belastet? Wenn nicht, ist es die Bank, und dort hilft kein Support der Wettseite. Der Barkauf eines Gutscheins umgeht genau diesen Punkt — ein realer Vorteil der Paysafecard, der für den Rückweg allerdings nicht gilt.
Die 5,3 Prozent sind keine Einzahlungsgebühr
Nach § 16 des Rennwett- und Lotteriegesetzes entsteht die Wettsteuer, weil die Wette im Inland abgeschlossen wird — ob der Anbieter eine deutsche Erlaubnis hat, ist dafür unerheblich. Sichtbar ist sie nur beim lizenzierten Anbieter, wo aus 10 Euro Einsatz 9,47 Euro wirksamer Einsatz werden; ohne Erlaubnis steht kein Abzug auf dem Schein. Das ist kein Steuervorteil, sondern ein Quotenvorteil. Mit der Zahlungsart hat es nichts zu tun: Ein per Paysafecard eingezahlter Euro wird auf dem Wettschein genauso behandelt wie ein per Karte eingezahlter. Die Rechnung im Einzelnen steht im Zahlungsmethoden-Leitfaden.
Für wen die Paysafecard passt — und für wen nicht
Die Paysafecard ist kein guter oder schlechter Weg, sondern ein Weg mit einer sehr klaren Form. Die Trennlinie verläuft dort, wo jemand vorhat, größere Beträge wieder herauszuholen.
Sie passt zu Wettenden mit festem Budget, die ihr Bankkonto nicht mit einer Wettseite verbinden wollen, die erste Einzahlung bei einem unbekannten Anbieter klein halten und die Methode bewusst als Einbahnstraße einsetzen — mit getrennt geplantem Rückweg. Sie passt nicht zu denen, die ihr Guthaben schnell und regelmäßig abholen wollen, die nur eine einzige Zahlungsmethode einrichten möchten, die gehofft haben, damit die Verifizierung zu umgehen, oder die große Summen bewegen, wo Stückelung und Obergrenze je Code im Weg stehen. Und sie passt nicht zu Menschen mit einer aktiven OASIS-Sperre, die aus einem noch bestehenden Grund gesetzt wurde.
Drei Profile aus der Praxis
Der vorsichtige Einsteiger. Er will eine neue Marke mit 20 Euro ansehen, ohne Kartendaten zu hinterlegen. Für ihn ist die Paysafecard nahezu ideal — solange er weiß, dass er vor der ersten Auszahlung ein Wallet oder eine Karte nachreichen muss. Empfehlung: Verifizierung gleich am Anfang erledigen, dann ist der Rest Routine.
Die Budget-Wetterin. Sie setzt pro Monat einen festen Betrag und will keinesfalls mehr. Für sie ist die Einbahnstraße sogar ein Vorteil: Was nicht schnell zurückfließen kann, wird auch nicht schnell wieder eingesetzt. Sie sollte trotzdem einen Rückweg einrichten — aber sie darf sich Zeit damit lassen, solange kein Gewinn wartet.
Der Vielwetter. Er bewegt vier- bis fünfstellige Beträge im Monat. Für ihn ist die Paysafecard als Hauptmethode ungeeignet: Stückelung, Obergrenze je Code und der fehlende Rückweg erzeugen mehr Vorgänge, als sie an Privatsphäre bringen. Sein Weg ist das E-Wallet oder Krypto, mit der Karte als Ersatz für kleine Beträge — und die Frage, ob PayPal dabei sein muss, beantwortet unsere Seite zu Sportwetten mit PayPal unmissverständlich mit Nein.
Wer nach dieser Abwägung bei dieser Anbietergruppe bleibt, findet den Gesamtüberblick auf unserer Seite zu Wettanbietern ohne deutsche Lizenz und die Einordnung aller Zahlungsarten im Zahlungsmethoden-Leitfaden. Beide beantworten die Fragen, die über die Paysafecard hinausgehen — Bonus, Quoten, Support und was im Streitfall passiert.
Hilfe und Verantwortung
Ein Anbieter ohne deutsche Erlaubnis hat keine gesetzliche Bremse eingebaut: kein anbieterübergreifendes Monatslimit, keine Sperrdatei, keine Behörde im Rücken. Eine Prepaid-Karte ersetzt diese Bremse nicht — sie sieht nur so aus, als täte sie es. Ein Gutschein begrenzt genau eine Einzahlung, nicht die nächste und nicht die übernächste. Wirksam ist allein ein Einzahlungslimit im Konto, gesetzt bevor man es braucht.
Glücksspiel kann süchtig machen. Kostenlose und anonyme Beratung der Bundeszentrale für gesundheitliche Aufklärung: 0800 1 372 700 · check-dein-spiel.de. Glücksspiel ist erst ab 18 Jahren erlaubt. Es gelten die AGB des jeweiligen Anbieters.